▲
フォームから
お問い合わせ
電話で
お問い合わせ
LINEで
お問い合わせ

車の出張買取とは?自宅で売るメリットと流れ

自宅で査定が完結する便利さと、心理的な不安を乗り越える3つのポイントガイド

【この記事のポイント】

  • 出張買取の基本的な仕組み(どう呼んで、何をして、どこでお金が動くか)を「店舗買取との違い」と一緒に整理します。
  • 実際にあった「忙しくて店舗に行けなかった会社員」と「出張買取を怖がっていた主婦」の事例から、メリットと“人間くさい不安”を両方描きます。
  • 「こういう人は今すぐ出張買取を使うべき」「この状態ならまだ様子見でもいい」という判断軸も、生活状況と感情の揺れをセットで言語化します。

今日のおさらい:要点3つ

  • 出張買取は、申し込み→日程調整→自宅(や指定場所)で査定→その場で金額提示→契約・引き取り、という流れで、査定料・出張費は無料のサービスが主流です。
  • 正直なところ、「家まで来られるのが怖い」「断りづらくなりそう」という心理的ハードルが一番大きく、そこをどうコントロールするかがポイントです。
  • 迷っているなら、「その場で決めない前提」で一度呼び、自宅前での査定だけ受けて、金額と雰囲気を確認してから進むのがおすすめです。

この記事の結論

  • 一言で言うと「出張買取は、時間を節約しながら現車をしっかり見てもらえる、忙しい人向けの売却方法」です。
  • 最も重要なのは、「査定・出張・キャンセルが無料のサービスを選び、“その場で売らなくてもいい”ルールを自分の中で先に決めておくこと」です。
  • 失敗しないためには、「複数社の出張査定を同じ日にまとめる」「契約・書類・入金の流れを事前に確認する」「金額に納得できないときはきちんと断る」この3つを押さえることが大切です。

出張買取の基本的な仕組み

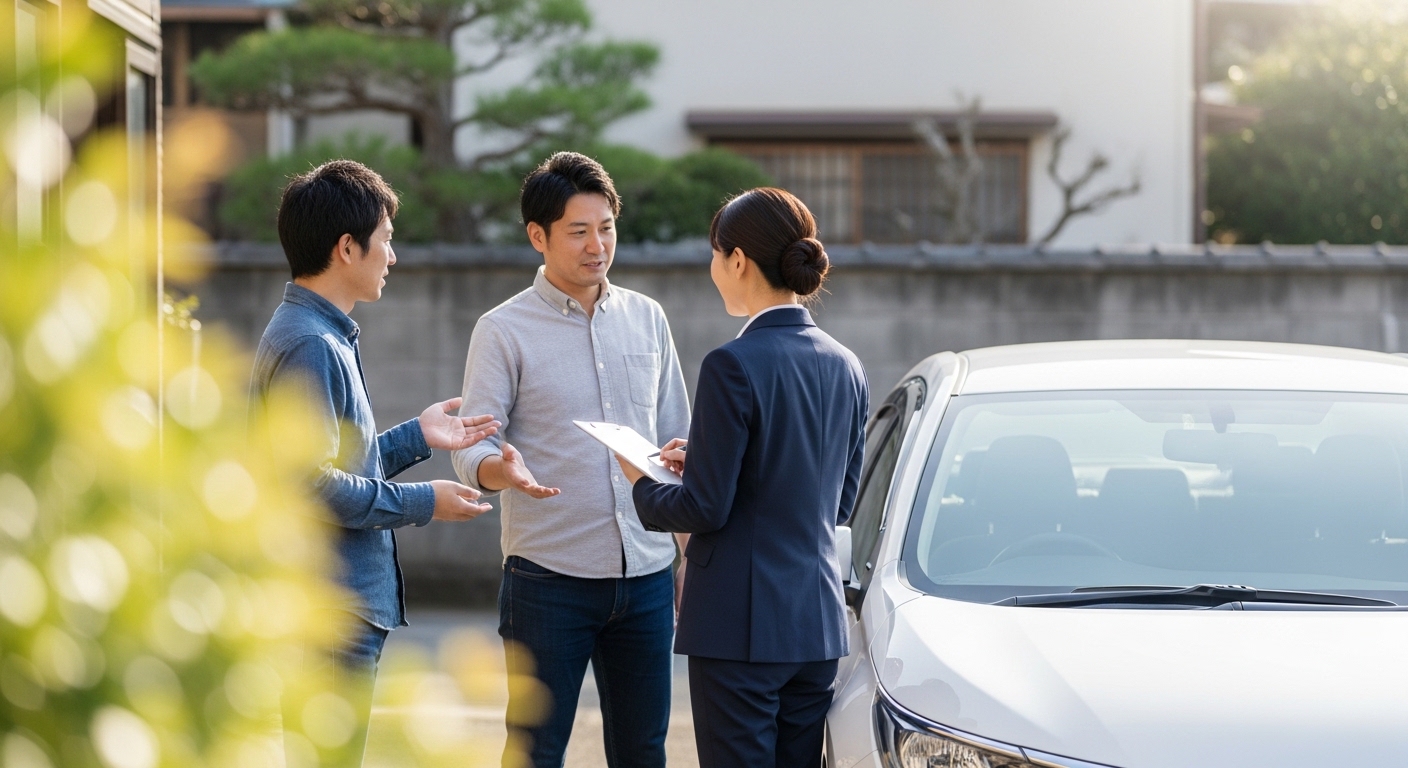
そもそも「出張買取」とは何をしてくれるサービスか

出張買取は、店舗に行かなくても、

  • 自宅
  • 会社の駐車場
  • 近所のコインパーキング

など、あなたが指定した場所に買取店の査定スタッフが来てくれるサービスです。

その場で、

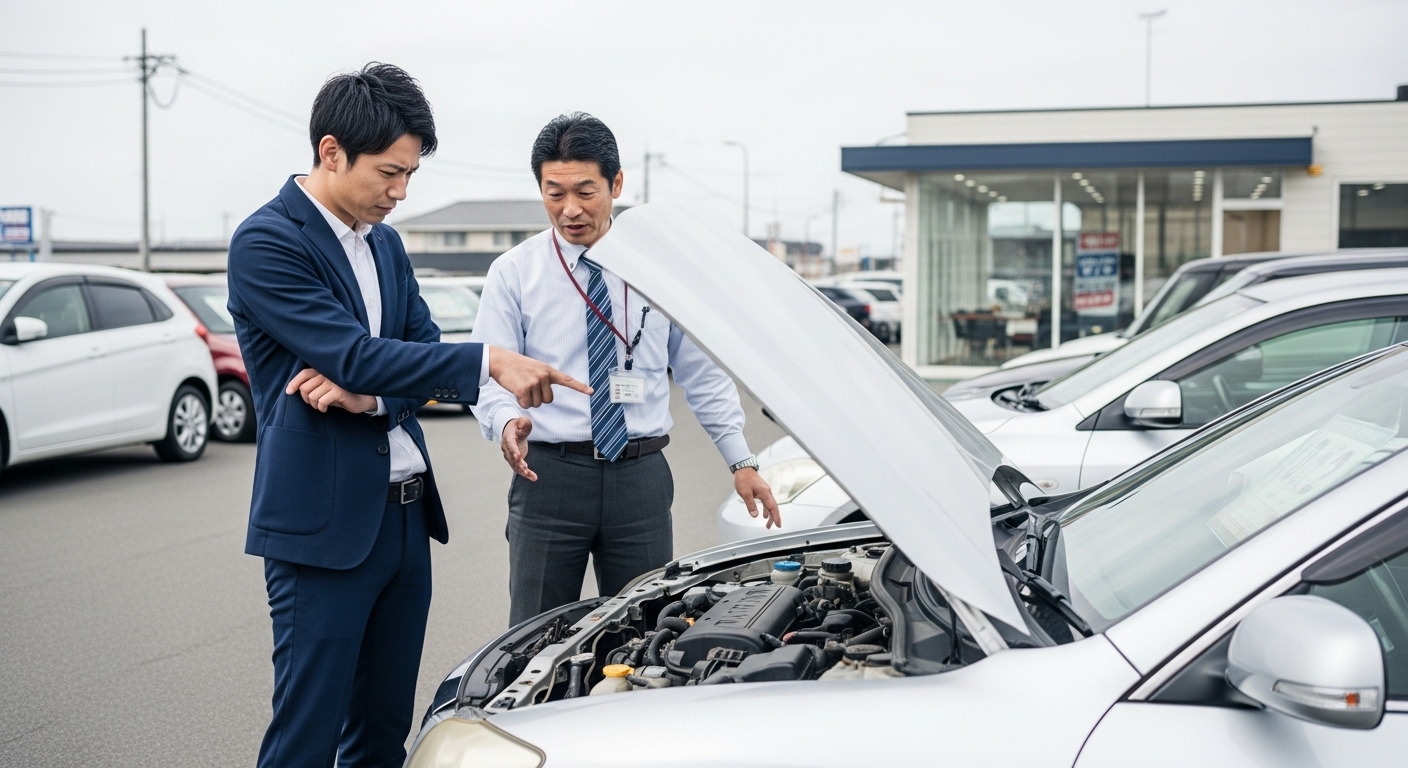
  • 車両チェック(外装・内装・エンジンルーム・下回りなど)
  • 走行距離・年式・グレードの確認
  • 査定額の提示
  • 条件が合えば契約・引き取り日の調整

まで一気に進められます。

店舗買取と違って、

  • 待ち時間がほぼない
  • 移動時間ゼロ
  • 家族と一緒に話を聞ける

といったメリットがあります。

店舗買取との違いをざっくり比較

項目出張買取店舗買取
移動査定士が自宅などに来る自分で店舗まで行く
所要時間査定自体は30分〜1時間前後、移動のムダなし行き帰り+待ち時間が加わる
比較のしやすさ複数社を同じ場所・同じ条件で査定させやすい店舗ごとに移動が必要
心理的ハードル「家に来る」「断りにくい」のが不安要素になりやすい店舗なら“その場で断る”心理的ハードルは比較的低い

正直なところ、「便利さ」と「心理的な近さ」がセットになっているのが出張買取です。その分、「どう断るか」「どこまで家の中に入れるか」を自分で決めておくと安心です。

費用はかかる?基本は「査定も出張も無料」が主流

今の大手買取サービスの多くは、

  • 出張査定の申し込み
  • 実際の出張査定
  • 査定額に納得できず断ること

までを無料としています。ただし、例外的に、

  • 不動車を遠方からレッカー移動する
  • 契約後のキャンセルで実費が発生する

といったケースもあるため、「どこまで無料なのか」を先に聞いておくことが重要です。

実体験から見る「出張買取」のリアル

実体験① 忙しくて店舗に行けなかった会社員Aさん

Aさん(30代)は、平日は残業・休日は家族サービスで、店舗に行く時間がなかなか取れませんでした。夜寝る前に、「車 買取 店舗 行く時間ない」「出張買取 怖い 勧誘」と検索窓に何度も打ち込んでは、口コミサイトをスクロールしては閉じる、という日々。

ある日ようやく、仕事の昼休みに出張買取を1社だけ申し込みました。当日は、

  • 土曜の午前中
  • 自宅駐車場で
  • 妻にも同席してもらい

という形で査定。査定士が車をチェックしている間、夫婦で月々のローン残債や買い替えの話をしていたそうです。

金額は想定より少し低めでしたが、その場で決めずに、

Aさん「正直なところ、もう1社だけ話を聞いてから決めたいです。」

と伝えると、「もちろん大丈夫です」とあっさり。“押し売りされるイメージ”が勝手な思い込みだったことに気づき、「あの日おそるおそる申し込んでみて良かった」と振り返っています。

実体験②「家まで来られるのが怖かった」主婦Mさん

主婦のMさん(40代)は、夫が出張が多く、車の売却を自分が主導しないといけませんでした。夜、子どもが寝静まったあとに、「出張買取 女性 一人 不安」「家に上がってくる?」と検索しては、怖くなってスマホを閉じてしまう。そんな日が続きました。

思い切って出張買取を申し込むとき、備考欄にこう書いたそうです。

「実は、女性一人なので少し不安があります。玄関より内側には入ってほしくないのですが、大丈夫でしょうか。」

当日、査定士は玄関前で名刺を出し、「車と玄関前だけ使わせていただきます。家の中には入りませんのでご安心ください。」と一言。査定は駐車場と車内だけで完結し、説明もすべて外で行われました。

「正直なところ、怖いイメージのまま何ヶ月も動けなかった時間の方がもったいなかったです。“嫌なことは嫌だと言っていい”と分かっただけでも、ちょっと気持ちが軽くなりました。」

Mさんは、一社目では売らず、出張買取を体験したことで気持ちのハードルが下がり、後日別のサービスで納得できる金額で売却しました。

現場の声「実は“即決してほしくない”ケースもある」

買取現場のスタッフからは、こんな声もよく聞きます。

「よくあるのが、不安なまま勢いで契約してしまうケースです。実は、そういうお客様ほど後から“本当にこれで良かったのか”と不安になりがちなんです。」

「正直なところ、一度相場を見て、他社比較をしたうえで戻ってきていただいた方が、お互い納得度の高い取引になります。」

「出張買取=その場で決めなきゃいけない」ではなく、「その場で数字と雰囲気を知る」くらいの温度で使う方が、結果的には満足度が上がります。

出張買取を賢く使うためのポイント

ポイント① 申し込み前に確認すべき項目

出張買取を申し込む前に、公式サイトや電話で次の点を確認しておきましょう。

  • 査定料:無料かどうか
  • 出張費:距離や地域によって差はあるか
  • キャンセル料:査定後に売らない場合はどうなるか
  • レッカー費:不動車や事故車の場合はどうなるか
  • 買取成立後の入金タイミング:当日現金/後日振込など

これらを事前にメモしておくと、当日に聞きそびれてモヤモヤすることが減ります。

また、申し込みフォームの備考欄に、

  • 希望日時
  • 駐車場所の状況
  • 家族の同席の有無
  • 不安な点(家に上がってほしくない、など)

を書いておくと、当日の段取りがスムーズになります。

ポイント② 査定当日の流れと準備したいこと

出張査定当日は、おおよそ次のような流れです。

  • 査定士の到着・挨拶・名刺交換
  • 車検証・自賠責保険証などの確認
  • 車両のチェック(外装・内装・走行距離・エンジンルームなど)
  • 査定額の提示・説明
  • 条件が合えば契約書の作成・必要書類の案内

事前にやっておくと印象が良くなりやすいのは、

  • 軽い洗車(泥汚れや落ち葉を落とす程度)
  • 車内のゴミや大きな荷物を片付ける
  • 整備記録簿・取扱説明書・スペアキーなどを出しておく

です。“ピカピカにしなきゃ”と気負う必要はありませんが、「ずっと放置されていた」と思われない程度のケアは、査定士の心証に影響します。

ポイント③ 複数社を比較するコツと断り方

出張買取の強みは、「同じ条件で複数社の査定額を比べやすい」ことです。賢く比較するコツは、

  • 同じ日(または近い日)に2〜3社を呼ぶ
  • 相見積もりを取っていることを隠さない
  • 「一番条件の良いところにお願いしたい」と先に伝えておく

ことです。

断るときは、「正直なところ、他社さんの方が条件が良かったので、今回はそちらにお願いしようと思います。」と、率直かつ短く伝えれば十分です。「また検討します」と曖昧にしすぎると、後日のフォロー電話が増えて逆に負担になることもあります。

よくある質問

Q1:出張買取は本当に無料ですか?

A1:多くのサービスで、出張査定自体と買取不成立時のキャンセルは無料です。ただし、不動車のレッカー移動や成約後キャンセルの実費などは別途発生する場合があります。

Q2:出張買取を呼んだら、必ずその場で売らなければいけませんか?

A2:いいえ。査定額を聞いて持ち帰って検討するのは一般的な流れです。「今日は金額だけ知りたい」と最初に伝えておくと、より気持ちがラクです。

Q3:女性一人でも出張買取を利用して大丈夫ですか?

A3:多くのサービスが女性利用も前提にしており、「家の中には入らないでほしい」「家族がいる時間帯に来てほしい」といった希望も受け付けています。不安な点は申し込み時に先に伝えるのがおすすめです。

Q4:出張買取と店舗買取、どちらが高く売れますか?

A4:金額は「どこが買い取るか」によるため、出張か店舗かという違いだけで一概に優劣はつけられません。同じ会社なら、出張でも店舗でもほぼ同じ査定基準になるのが普通です。

Q5:当日に必要な書類は何ですか?

A5:査定時点では車検証と免許証だけで良いことが多いです。売却まで進む場合は、印鑑・自賠責・整備記録簿・住民票などが必要になるケースがあります。

Q6:1社だけに出張査定を頼んでも大丈夫ですか?

A6:もちろん可能ですが、相場感をつかむためには2〜3社の査定を見比べた方が、自分の車の“市場での立ち位置”が分かりやすくなります。

Q7:こういう人は今すぐ出張買取を使うべき、という目安は?

A7:店舗に行く時間が取れない人、車検や引っ越しなどの期限が迫っている人、自宅や職場に車を持ち込むだけで精一杯な人は、出張買取のメリットを強く感じやすいです。

Q8:逆に、まだ様子見でも良いケースは?

A8:まだ売るタイミングがまったく決まっていない人、車の状態や整備履歴を整理できていない人は、先に家計や利用状況を整理してから出張査定を呼ぶと、話がスムーズになります。

まとめ

車の出張買取は、「査定士が自宅や指定場所に来て、その場で査定〜金額提示〜契約・引き取りまで完結できる仕組み」であり、査定料・出張費・買取不成立時のキャンセルが無料のサービスが主流です。

正直なところ、最大のハードルは“家まで来てもらう心理的な抵抗”ですが、「今日は相場を知るだけ」「必ずその場では決めない」と自分にルールを決め、複数社を同じ条件で比較することで、時間を節約しつつ納得度の高い売却がしやすくなります。

こういう人は今すぐ出張買取を検討すべきラインとして、「店舗に行く時間がない人」「車検や引っ越しなどの期限が迫っている人」「自宅近くでしか車を動かしたくない不調車を持っている人」が挙げられ、一方でまだ売る時期がはっきりしていない人は、書類や整備履歴を整理しながら“いつ呼ぶか”を考える準備期間を取るのがおすすめです。
走行距離が多い車は売れる?査定の基準と対策

多走行車を高く売るための査定の仕組みと、価格を上げる3つの対策

【この記事のポイント】

  • 走行距離が多い車でも、年式・整備状況・需要次第で買取は普通に行われている。
  • 正直なところ、「10万km超え=価値ゼロ」ではなく、「10万km超え=買う側が“状態”をより慎重に見る」というイメージに近い。
  • よくあるのが「距離だけ見て諦めてしまい、査定に出す前から損している」パターンで、実は“状態と売り方”でまだ伸ばせる余地が残っているケースが多い。

今日のおさらい:要点3つ

  • 一言で言うと「走行距離が多くても売れるが、“出し方次第”で差が出る」。
  • 最も重要なのは「年式・走行距離・整備記録・需要」をセットで見て、自分の車の“ポジション”を理解すること。
  • 失敗しないためには「距離を隠すのではなく、“多走行でも大事に乗ってきた証拠”を整えてから査定に出す」ことです。

この記事の結論

  • 一言で言うと、走行距離が多い車でも「買取は普通に可能」であり、“0か100か”ではなく「いくらで売るか」の勝負になる。
  • 最も重要なのは、「距離だけで価値が決まるわけではなく、年式・整備履歴・故障歴・需要(人気車種かどうか)」の4つが査定の軸だと理解したうえで対策すること。
  • 失敗しないためには、「走行距離が増え続ける前に動く」「整備記録やメンテ履歴を揃える」「多走行に強い買取先を選ぶ」という3ステップを意識することです。

走行距離が多い車でも“売れる”理由

距離より「年式×使われ方」が重視されるケースも多い

査定の現場では、

  • 年式(何年式か)
  • 走行距離(何万kmか)
  • 使用用途(通勤メイン・長距離・商用など)
  • 整備状況(記録簿の有無・故障歴)

を総合して評価します。

たとえば、

  • 年式が新しめ(5〜7年落ち)で、10万km走っている
  • 年式は古い(10年以上)が、5万kmしか走っていない

どちらが高く評価されるかは、“車種や需要、状態”によって変わります。 正直なところ、「距離が少ない=必ずしも正義」ではなく、「多走行でもメンテが行き届いていれば価値が残る」車もたくさんあります。

【現場の感覚】 よくあるのが、「高速通勤で距離は伸びているが、定期点検・オイル交換をきっちりやってきたワンオーナー車」。 こういう車は、多走行でも「状態の良い中古」として、一定の需要があります。

10万km超えでも買い手が付く“多走行需要”

最近は、

  • 「とにかく初期費用を抑えたい層」
  • 「セカンドカーとして安い車を探している層」
  • 「仕事用・営業車として、多少距離があっても気にしない層」

など、“多走行でもOK”なニーズもはっきり存在します。

そのため、買取店や中古車販売店としても、

  • 価格を抑えた“多走行コーナー”
  • 海外輸出向けの仕入れ車両

として、走行距離が多い車を積極的に仕入れているところもあります。

【実体験①】 40代の営業職・Hさんの車は、通勤と営業で10年弱・16万km走っていました。 「さすがにこの距離じゃ値段つかないだろう」と思いながらも、ダメ元で査定へ。

結果は、「思った以上にまとまった金額がついた」とのこと。 理由を聞くと、査定士からは「年式はそれほど古くなく、整備記録が揃っていてエンジンの状態も良いので、仕事用や海外向けで需要がある」と説明されたそうです。

「実は、距離だけで自分で“価値ゼロ”と決めつけていた」とHさんは話していました。

逆に“走行距離が多い=厳しく見られる”ケースもある

もちろん、多走行車がすべて有利なわけではありません。

  • 元々耐久性よりデザイン重視の車種
  • 故障歴が多い・修理歴が重なる車
  • 年式も古く、かつ走行距離も多い(いわゆる“年式×距離ダブルパンチ”)

といったケースでは、「まだ走るかもしれないが、再販売する側としてはリスクが高い」と判断され、査定額はかなり抑えられます。

ここで大切なのは、「うちの車はこのパターンかもしれない」と悲観することではなく、 「だからこそ、“状態の良さ”でどこまで挽回できるかを考える」方向に頭を切り替えることです。

走行距離が多い車の査定額を下げないための具体策

コツ1:整備記録簿・点検履歴をフルセットで出す

多走行車で一番伝えたいのは、「距離は多いけれど、雑には扱っていない」という事実です。 その“証拠”になるのが、整備記録簿や点検の履歴です。

揃えておきたいもの

  • 定期点検・車検の記録簿
  • オイル交換・タイヤ交換・バッテリー交換などの明細
  • 大きな修理(タイミングチェーン・ミッションなど)をした場合の記録

査定士はこれを見て、

  • 「どのタイミングでどんなメンテがされてきたか」
  • 「これから大きな出費に繋がりそうな弱点が残っているか」

を読み取ります。

【現場の声】 「正直なところ、距離が多い車ほど“記録があるかないか”で印象が変わります」と査定士は言います。 「よくあるのが、『全部ディーラー任せだったので記録簿は揃っています』というケース。こういう車は多走行でも、“次のオーナーにも紹介しやすい車”として前向きに評価されます」とのこと。

コツ2:外装・内装を“丁寧に乗られてきた状態”に整える

多走行車こそ、「見た目」が査定士の安心感に直結します。

  • 小さな擦り傷や飛び石はあっても、全体として清潔感がある
  • シートに大きな破れ・タバコの焼け跡などがない
  • ニオイ(タバコ・ペット・食べ物)がきつくない

こうしたポイントは、「この距離にしては状態がいい」という評価に繋がります。

【実体験②】 ペットと一緒に車に乗っていた30代夫婦・Sさん。 走行距離は12万km。

最初の査定の際、 「シートにはペットの毛」「独特のニオイ」「トランクにおもちゃ類」が残ったままで、査定額は「まあこんなものか…」という微妙なライン。

ネットで多走行車の売り方を調べ、

  • シートカバーを洗う
  • ペットの毛をコロコロと掃除機で徹底的に除去
  • 消臭剤と換気でニオイを軽減

という“できる範囲のリセット”をしてから別の店へ。 そこで、前回より約2万円高い査定額を提示されました。

「正直なところ、距離が距離だから変わらないと思っていた。でも、“この距離にしては綺麗ですね”と言われたとき、少しうれしくなりました」とSさんは話していました。

コツ3:距離を“これ以上増やさない時期”を決めて動く

多走行車の売却でありがちなミスが、「売ろうか迷いながら、その間もどんどん距離を増やしてしまう」ことです。

  • 「10万km台前半で動けばよかったのに、迷っているうちに12万kmを超えた」
  • 「通勤に使い続けていたら、あっという間に15万km超えで査定に出すことになった」

というパターンは本当に多いです。

「ここから先は、“売るか乗り潰すか”のゾーンだな」と感じたら、

  • 月間の走行距離(何kmくらい走っているか)
  • 売るか判断する期限(○か月以内など)

をざっくり決めておき、「その期限内に一度査定額を聞いて決める」と割り切った方が、結果的に損をしにくくなります。

正直なところ、「距離は伸ばした分だけ右肩下がり」なので、「どうせなら早く動いた方が得をしやすい」のは事実です。

走行距離が多い車の“買取先”選びと、よくある勘違い

選び方1:多走行車に強い買取店・販路を持つ会社を選ぶ

多走行車は、

  • 海外輸出
  • 仕事用(法人・個人事業主向け)
  • 部品取り・修理ベース

など、売り先が豊富な業者の方が値段を付けやすいです。

逆に、

  • 「基本は低走行・高年式の店頭販売がメイン」というお店
  • 「多走行はオークション任せで、利益を乗せにくい」お店

では、査定額が抑えられやすくなります。

【現場の声】 「実は、10万km超えの車ほど、どのお店に持っていくかで差が出やすいです」とある担当者。 「よくあるのが、“見た目は綺麗な多走行車”を、輸出や業者向けの販路を持つ店と、そうでない店で査定したときの金額差。お客様自身が一番驚かれます」と話していました。

選び方2:ディーラー下取り vs 買取専門店

多走行車に関しては、

ディーラー下取り

  • 車種によっては「下取り不可」になることも
  • 下取り額がシンボル的な“値引き調整”になっている場合も多い

買取専門店

  • 多走行車にも具体的な販売・輸出ルートを持っていることが多い
  • 「下取り不可」と言われた車にも査定額がつくケースが多い

という違いがあります。

ケースによりますが、「ディーラーで“値段つきませんね…”と言われた車に、買取専門店が数万円〜十数万円の値をつける」ことは珍しくありません。

よくある勘違いと損するパターン

  • 「10万km超え=廃車」と思い込み、無料引き取りだけで手放してしまう
  • 「距離が多いから、査定額0円でも仕方ない」と交渉前に諦める
  • 「昔のイメージ(10万kmの壁)」だけで判断して動かない

こうした“思い込み”は、今の中古車市場ではもったいないと言えます。

ケースによりますが、「廃車費用を払って処分」どころか、「多走行でも買い取り価格がつく」時代です。 だからこそ、一度は数字を出してもらってから判断した方が、感情ではなく“データ”で決められます。

よくある質問

Q1:走行距離が10万kmを超えた車でも売れますか?

A1:売れます。年式や状態、車種次第では、10万km超えでも十分な買取価格がつくケースがあります。

Q2:何kmくらいから“多走行車”と見なされますか?

A2:一般的には7〜8万kmあたりから意識され始め、10万kmを超えると“多走行”とされることが多いです。

Q3:走行距離を少なく見せたり、改ざんしたりしたらバレますか?

A3:メーター改ざんは違法であり、車検記録や整備履歴との整合性ですぐに発覚します。絶対にやめましょう。

Q4:多走行でも高値がつきやすい車種はありますか?

A4:耐久性に定評のあるモデルや、仕事用で需要が高い車種(軽バン・商用車など)は、多走行でも一定の需要がある傾向があります。

Q5:走行距離が少ない方が、いつ売っても得ですか?

A5:距離が少ない方が有利なことは多いですが、年式が古くなりすぎると「古い+少走行」で評価が分かれることもあるため、タイミング次第です。

Q6:走行距離と年式、どちらを優先して気にすべきですか?

A6:どちらも重要ですが、同じ距離なら年式が新しい方が評価されやすく、同じ年式なら距離が少ない方が評価されやすい、と考えるとイメージしやすいです。

Q7:多走行車は、修理してから売った方が得ですか?

A7:高額修理は、かけた費用を査定額で回収しにくい場合も多いため、まずは現状のまま査定し、「修理した場合のプラス幅」を査定士に相談してから判断するのが安全です。

Q8:多走行車でも、複数社の査定を取る意味はありますか?

A8:むしろ多走行車ほど、買取店による評価の差が大きくなりやすいため、2〜3社の比較は価値があります。

Q9:今はまだ乗れるけど、売るか乗り潰すか迷っています。どう決めればいいですか?

A9:現在の査定額と、これから数年乗る場合の維持費・修理リスクを比較し、「今の金額なら手放してもいい」と思えるかどうかで判断するのが現実的です。

まとめ

走行距離が多い車でも買取は十分可能で、「距離だけで価値がゼロになる」わけではなく、年式・整備記録・需要を含めた“トータルの評価”で金額が決まります。

失敗パターンは、「距離だけ見て諦める」「整備記録や見た目の準備をしない」「多走行に強い買取先を選ばない」の3つで、これを避けるだけでも初心者が取りこぼしている数万円〜十数万円の余地を拾いやすくなります。

こういう人は今すぐ動くべきなのは、「すでに10万kmを超えていてこれ以上距離を伸ばしたくない人」「車検や大きな修理が近づいている人」で、この状態ならまだ間に合う人は、「整備記録と車内外の簡単な清掃をしてから、多走行車に強い買取店へ“まずは査定だけ”出してみる」人です。

古い車でも売れる?年式が古い車の買取ポイント

「需要・コンディション・整備履歴」で見極める、古い車を高く手放すための実践ガイド

【この記事のポイント】

  • 年式が古くても査定でしっかり評価されるポイント(需要・コンディション・整備履歴・使われ方)を、具体例と一緒に整理します。
  • 実際にあった「15年落ち・12万kmでも値がついたケース」と「見た目はキレイなのに評価が伸びなかったケース」から、年式以外で何が差になったのかをリアルに描きます。
  • 「こういう古い車は今すぐ査定すべき」「この状態ならまず準備をしてから売った方が得」という行動の目安も、感情の揺れを含めて言語化します。

今日のおさらい:要点3つ

  • 年式が古くても、「需要がある車種」「走行距離と整備履歴がバランス良い」「再販売や輸出のルートがある」車は、想像より値段が付くことが多いです。
  • 正直なところ、「見た目の年式」だけで判断して廃車扱いにしてしまうのは損で、まずは“今の市場でどう見られているか”を知ることが先です。
  • 迷っているなら、「年式」「走行距離」「最後にしっかり点検した時期」「今お金をかけて車検を通すつもりかどうか」を書き出してから、査定に出すタイミングを決めるのがおすすめです。

この記事の結論

  • 一言で言うと「年式が古くても売れるが、“売れる”と“高く売れる”の境目は、需要とコンディションの合わせ技」です。
  • 最も重要なのは、「年式だけを見て諦めず、自分の車が“どのルート(国内中古車・業販・輸出・パーツ取りなど)で価値を持ちうるか”を知ったうえで、売るか・乗り続けるかを決めること」です。
  • 失敗しないためには、「車検前に動くか」「整備履歴を揃えてから出すか」「洗車や車内清掃で“印象点”を上げてから査定に出すか」といった“ひと手間”をかけてから査定に出すことが、年式のハンデを補う近道になります。

年式が古い車でも評価される3つのポイント

ポイント①「需要のある車種かどうか」

実は、同じ年式・同じ走行距離でも、車種によって評価はまったく変わります。

  • コンパクトカー・軽自動車(とくに人気モデル)
  • ミニバンやワンボックス(ファミリー用途)
  • 商用バン・トラック(仕事用で長く使われる)

こういった車は、年式が古くても「必要としている人」が一定数います。一方で、ニッチな輸入車や燃費の悪い大型車は、年式が古くなると国内需要が一気に減り、輸出やパーツ取りの価値で判断されることが増えます。

正直なところ、「年式」より先に「自分の車のタイプが今の市場で求められているか」を見る方が、価値のイメージがつかみやすいです。

ポイント② 走行距離とメンテナンスのバランス

よく言われる「10万kmの壁」。確かに、10万kmを超えると「なんとなく価値が落ちる気がする」と感じますが、現場の評価はもう少し細かいです。

  • 年式に対して極端に距離が多いか
  • 定期的にオイル交換や車検・点検をしてきたか(記録簿の有無)
  • 最近まで普通に走れていたか(不動期間があるとマイナス)

例えば、

  • 15年落ち・12万km・記録簿あり・直近車検済み
  • 10年落ち・4万km・記録簿なし・長期放置歴あり

だったら、前者の方が「古いけど元気」「次の人も使いやすい」と評価されるケースもあります。

「ケースによりますが」、走行距離は“年式×1万km前後”が目安。そこから外れすぎていないかと、メンテ履歴をセットで見られます。

ポイント③ ボディ・内装の状態と「手放すタイミング」

年式が古くなるほど、査定で効いてくるのが「見た目とタイミング」です。

  • 外装:大きなヘコミ・サビ・色あせ・再塗装の跡
  • 内装:シートの破れ・タバコのヤニ・ペット臭・子どもの食べこぼし跡
  • タイミング:車検直前か、通した直後か、長く放置していないか

よくあるのが、次の車検を前に「どうせ古いし、売っても0円だろう」と放置。その間にタイヤがひび割れ、バッテリーが上がり、ボディもサビだらけになって、結果的に「本当に廃車寄り」の状態になってしまうパターンです。

実は、「まだ普通に走れるし、通そうと思えば車検も通る」というタイミングで売った方が、年式が古くても評価が出やすいことが多いです。

実体験から見る「古い車」のリアル

実体験① 15年落ち・12万kmでも値がついたコンパクトカー

会社員のKさん(40代)は、夜な夜な「15年落ち 車 買取 無価値」「古い車 売れない 諦め」といったキーワードを検索していました。スマホの画面で“0円買取”の文字を見るたびに、「自分の車もきっとそうなんだろうな」と胸のあたりが少し重くなる。そんな夜を何度も繰り返していました。

Kさんの車は、

  • 年式:15年落ち
  • 走行距離:12万km
  • 車種:国産コンパクトカー(燃費良し・人気モデル)
  • 記録簿:新車時からほぼすべて揃っている
  • 状態:外装に小キズはあるが、大きな事故歴なし

「正直なところ、廃車費用がかからないならそれで十分」と思いながら査定依頼。結果は、「5万円」という提示でした。

「実は0円どころか、プラスでもらえるとは思っていませんでした。“ちゃんと乗ってきた分が、少しだけ認められた”気がして、帰り道の足取りが軽かったです。」

ここで効いたのは、「人気モデル+整備履歴+現役で走れる状態」というセット。年式だけなら値が付かないレベルでも、“次のオーナーがそのまま乗れる車”として見てもらえたことで、想像以上の評価になりました。

実体験② 10年落ち・6万kmでも評価が伸びなかったミニバン

一方で、年式の割に距離が少なくても、評価が伸びなかったケースもあります。

主婦のMさん(30代後半)は、夜に「10年落ち 走行少ない 高く売れる?」と何度も検索していました。愛着のあるミニバンで、「まだまだ乗れる」と思っていましたが、子どもが大きくなってライフスタイルが変わり、手放すことに。

  • 年式:10年落ち
  • 走行距離:6万km
  • 車種:国産ミニバン
  • 状態:外装の大きなヘコミ2カ所、スライドドア周りにサビ
  • 内装:シートのシミ・子どもの落書き・お菓子の跡
  • メンテ:オイル交換はしていたが、車検ごとの整備内容は「お任せ」で記録も曖昧

査定の結果は、思っていたより低い金額でした。

担当者からの一言が印象的だったそうです。

「正直なところ、距離の少なさはプラス要素です。ただ、ファミリーカーは“見た目と清潔感”も重視されやすいので、外装・内装のダメージが強く出てしまいました。」

「距離が少ない=高く売れる」と思い込んでいたMさんは、「あのとき子どもが飲み物をこぼしたとき、早めにクリーニングしておけば…」と少しだけ後悔したと話していました。

現場の声「実は、“古さ”より“丁寧さ”を見ている」

査定士の本音として、こんな声もあります。

「よくあるのが、“古い車だからダメだよね”とおっしゃるお客様です。実は、古さそのものより、“その年式にしてはどうか”を見ています。」

「正直なところ、年式が新しくても、雑に扱われていた車は評価しづらいです。逆に、年式が古くても記録簿や内装のキレイさから“丁寧に乗ってきたんだな”と感じる車は、次のオーナーにも紹介しやすいんです。」

“古さ”は変えられませんが、“丁寧さ”は、最後の数か月の過ごし方でもまだ上乗せできます。

「古い車」を売るか・乗り続けるかの判断軸

軸① 車検までの期間と「これからかかるお金」

年式が古くなるほど、「売るか・車検を通すか」で迷いやすくなります。

  • 車検まであと何か月か
  • 車検にかかりそうな費用(見積もりの有無)
  • タイヤ・バッテリー・ブレーキなど、近いうちに交換が必要そうな部品

を整理して、「今後2年でかかるお金」をざっくり出してみましょう。

例えば、

  • 次の車検で15万円前後
  • タイヤ交換で5万円
  • バッテリーで2万円

→ 合計22万円くらいかかりそう、一方で今売ると10万円つく可能性がある、という状況なら、

  • 売却+買い替え
  • もう2年乗る前提で整備

を天秤にかけて考えることができます。

「実は、“古いから売る”というより、“これからかかるお金とのバランス”で考えたほうが現実的です」と話す査定士も多いです。

軸② 日常のトラブル頻度と「安心感」

もう一つの軸は、「日常の安心感」です。

  • 最近エンジンのかかりが悪い
  • 異音・振動が増えてきた
  • 長距離ドライブや高速道路が怖くなってきた

といった兆候があれば、「乗り続けるストレス」も加味すべきです。

正直なところ、「いつ止まるか分からないけれど、まだ走るから」と乗り続ける時間のストレスは、じわじわ効いてきます。「翌朝の通勤で、エンジンをかけるたびに祈る感じがなくなった」という声は、乗り換えた人のリアルな感想です。

軸③ 思い出・愛着と「家計の現実」

年式が古い車ほど、「思い出」がくっついていることも多いです。

  • 子どもが小さい頃、初めて海に連れて行った車
  • 結婚前から乗っている相棒
  • 両親から譲ってもらった車

「正直なところ、値段が付かなくても手元に置いておきたい」と感じる人もいます。

ここは、

  • その車に今後どれくらい乗る予定か
  • 家計的に“趣味車・思い出の車”を維持できるか
  • その感情を家族と共有できているか

を冷静に見て、感情だけで決めないようにしたいところです。

“ケースによりますが”、愛着で残した車が「動かない置物」になってしまうと、余計につらくなることもあります。

よくある質問

Q1:何年落ちから「古い車」と見なされますか?

A1:一般的には10年以上経過した車を「古め」と見ることが多いです。ただし評価は年式だけでなく車種と状態次第で大きく変わります。

Q2:15年落ち・10万km超えでも値段はつきますか?

A2:需要のある車種・整備履歴・状態が良好であれば値が付くケースは多いです。0円と決めつけず、一度査定で市場の評価を確認する価値があります。

Q3:古い軽自動車と古い普通車、どちらが売りやすいですか?

A3:維持費が安く需要が多い軽やコンパクトカーの方が、古くなっても買い手が見つかりやすい傾向にあります。

Q4:走行距離が少なければ年式が古くても高く売れますか?

A4:プラス要素ですが、外装・内装のダメージや長期放置歴があると評価は下がります。「年式×1万km前後+整備履歴」がバランスの良いラインです。

Q5:車検を通してから売った方が高く売れますか?

A5:ケースによります。車検が長く残っているとプラスになることもありますが、車検費用分をそのまま上乗せできるとは限らないため、見積もりと査定額を見比べて判断するのが現実的です。

Q6:古い車は下取りより買取専門店の方が有利ですか?

A6:下取りは「次の車の値引きとセット」で調整されることが多く、単体の金額なら買取専門店や複数査定の方が有利になるケースがよくあります。

Q7:こういう古い車なら今すぐ査定に出した方がいい、という目安は?

A7:車検が近い・最近トラブルが増えている・年式と距離に対して状態はまだ良い、という条件が揃っている車は、早めに動いた方が評価が出やすいです。

Q8:逆に、まだ様子を見てもいい古い車は?

A8:トラブルが少なく、家計的にも維持が苦になっていないなら、すぐに売らずに「次の車検前」に改めて査定する、というタイミングの取り方もあります。

まとめ

年式が古い車でも、「需要のある車種」「年式と走行距離のバランス」「整備履歴」「外装・内装の丁寧さ」が揃っていれば、0円どころかプラスで売れるケースは珍しくありません。

正直なところ、「古い=売れない」と決めつけて放置すると、サビ・不動・内装劣化で本当に“廃車コース”になってしまうことが多く、車検前やまだ普通に走れるタイミングで一度査定に出す方が、年式のハンデを小さくできます。

こういう人は今すぐ相談すべきラインとして、「次の車検費用が重く感じ始めている人」「ここ1年でトラブルが増えてきた人」「乗り換えをぼんやり考え始めている人」が挙げられ、一方で、まだ安心して乗れていて家計にも余裕がある人は、整備履歴や車内の整理を進めながら“いつ売るか”の準備をしておく段階と言えます。

車を高く売る方法とは?初心者でもできるコツ

車を高く売るために押さえたいタイミング・事前準備・比較の3つの基本

【この記事のポイント】

  • 高く売るポイントは「タイミング」「事前準備」「比較」の3つに集約される。
  • 実は、“交渉力”よりも“情報の整理と事前準備”の方が、査定額アップに効きやすい。
  • 正直なところ、よくあるのが「めんどくさくて1社だけで決めてしまい、後から『もう少し準備すれば…』と悔やむ」パターンです。

今日のおさらい:要点3つ

  • 一言で言うと「高く売る人は“出す前”にやることが多い」。
  • 最も重要なのは「相場が落ちる前に売る+車の印象を整えてから査定に出すこと」。
  • 失敗しないためには「1社目の金額だけで即決せず、最低2社は比べる」ことです。

この記事の結論

  • 一言で言うと、車を高く売るコツは「タイミングと準備で“査定額の土台”を上げてから、最後に“比較”で詰める」ことです。
  • 最も重要なのは、「車検切れ前・モデルチェンジ前・大きな故障の前」に動き、洗車・車内清掃・整備記録の整理をしてから査定に出すこと。
  • 失敗しないためには、「なんとなく近所の1社で即決」ではなく、「自分の中に“最低ラインの金額”を持ったうえで、2〜3社の条件を比べる」ことです。

高く売るための“タイミング”の考え方

ポイント1:車検切れ前に動く

車検が残っている車は、「すぐ乗れる車」として評価されやすいです。 逆に、車検切れが近づくと、

  • 「車検を通すか、売るか」の二択で焦りが出る
  • 買取店から見ると「車検費用を織り込む必要がある車」に見える

結果的に、同じ車でも「車検残あり」と「車検切れ直前」では、査定額に差が出やすくなります。

体感的には、車検残が半年〜1年あるうちに動いた人の方が、「あとから数字を見ても納得感のある金額」で売れているケースが多いです。

【実体験①】 30代男性のAさんは、「車検まであと2か月あるし、まだ大丈夫」と後回しにしていました。 ある夜、スマホで「車 買取 車検前 いつ」と検索しては閉じ、また別の記事を読む…を繰り返す日々。

結局、仕事が忙しくて動けないまま車検が切れてしまい、その後は

  • 車検を通すには十数万円かかる
  • 買い替えるにも、車検切れのままでは査定でも不利になる

という板挟みに。 「正直、車検の3か月前くらいに動いておけばよかった」と話していました。

ポイント2:モデルチェンジ・走行距離“節目”の前

車の価値は、

  • モデルチェンジ
  • 走行距離の節目(5万km・10万kmなど)

でガクッと動きやすいです。

特に、

  • 「現行型」から「旧型」になるタイミング
  • 走行距離が10万kmを超えるタイミング

は、買い手側の印象が変わるポイントです。

ケースによりますが、「9万8,000km」で止まっている車と、「10万1,000km」の車では、査定額に数万円の差がつくこともあります。

【現場の声】 査定担当者はよく、「10万kmの壁」という表現を使います。 「実は、機械としての状態は1km走っただけで急に変わるわけではないんですが、“10万km超え”という数字はやっぱり中古市場で意識されます」とのこと。

ポイント3:故障が“重症化”する前に決断する

「最近、異音がする」「エアコンの効きが悪い」など、小さな不調を感じながらも、「もう少し様子を見よう」と先延ばししてしまう人は多いです。

しかし、

  • エンジン・ミッション系のトラブル
  • エアコンコンプレッサーなど高額部品の故障

が顕在化すると、査定額は一気に落ちます。 修理してから売る選択肢もありますが、修理費を回収しきれないケースも少なくありません。

正直なところ、「このまま数年乗るか、ここで手放すか」の迷いが出た時点で、一度査定額を数字にしてもらう方が、かえって判断しやすくなります。

初心者でもできる「事前準備」で査定額を底上げ

ポイント1:外装・内装の“第一印象”を整える

査定士も人なので、第一印象は意外と大きいです。 とはいえ、高価なコーティングをする必要はありません。

最低限やっておきたいこと

  • 洗車(ボディ・ホイール)
  • 車内のゴミ・私物の撤去
  • 掃除機での簡単な清掃
  • 匂いのリセット(消臭スプレー・換気など)

何もしていない状態と、最低限整えた状態では、「丁寧に乗られていた車」という印象の差が付きます。

【実体験②】 40代女性のMさんは、最初に査定を受けたとき、「車内が完全に“生活感”のまま」だったそうです。 後部座席には子どものおもちゃ、シートには軽くシミ、ドリンクホルダーにはペットボトル。

査定額は、「想像よりちょっと低いな」と感じる金額。 ネットで「車 買取 掃除 効果」などを調べ、「ダメ元でやってみるか」と自宅でできる範囲の掃除を実施。

  • シートカバーを一度外して洗う
  • フロアマットを外で叩いてほこりを落とす
  • 荷物をすべて下ろす

その状態で別の店舗に査定を依頼したところ、最初の店よりも2万円高い金額が出ました。 「正直、ここまで変わるとは思っていませんでした。自分の中でも、“ちゃんと整えて送り出せた”という気持ちになれて良かったです」と話しています。

ポイント2:整備記録・取扱説明書・スペアキーを揃える

「この車がどんな風に扱われてきたか」を示す材料があると、査定士の安心感が増します。

用意しておきたいもの

  • 点検・車検の記録簿(整備記録)
  • メーカー純正の取扱説明書・保証書
  • スペアキー(スマートキー・リモコンキーなど)
  • 取付けた社外パーツの説明書(ナビ・ドラレコなど)

記録簿が揃っている車は、「きちんと点検を受けていた車」として評価されます。 スペアキーがない場合は、「紛失リスク」「再発行の手間」を中古販売側が負うことになり、その分が査定額に反映されやすいです。

【よくあるのが】 引き出しの奥や、別の車の書類と一緒になっていて、「家に帰ってから出てきた」というパターン。 査定前日に、一度「車関係の書類ボックス」を全部ひっくり返しておくと、漏れが減ります。

ポイント3:小さなキズ・へこみを“直すかどうか”の判断

バンパーのこすりキズや、小さなヘコミを「直してから売った方が高くなるのでは?」と考える人は多いです。 しかし、板金修理には数万円〜十数万円かかることもあり、「かけた費用分、査定額が上がる」わけではありません。

ざっくりした目安

  • ごく軽い擦り傷 → そのままでOKなことが多い
  • 大きめのヘコミや塗装剥がれ → 修理費と査定アップ幅を見比べる必要あり

ケースによりますが、「個人で修理するより、買取店側が自社ルートで修理した方が安く上がる」ことも多いため、判断に迷う場合は、そのままの状態でまず査定士に見せて「直した方が良いレベルか」相談してしまう方が効率的です。

正直なところ、「見栄えのためだけに慌てて板金に出した結果、お金だけ余計にかかった」という声は少なくありません。

高く売るための“売る相手”と比較の仕方

ポイント1:ディーラー下取りと買取専門店の違い

ざっくり整理すると、

ディーラー下取り

  • 新車・中古車への乗り換えとセット
  • 手続きがワンストップでラク
  • 査定額は「まずまず」レベルに落ち着きやすい

買取専門店

  • 売却だけでも歓迎
  • 販売ルートの多さを武器に、高値を付けやすい
  • 店や時期によってバラツキもある

という傾向があります。

「ラクさ」を優先するならディーラー下取り、「少しでも高く」を優先するなら買取専門店も含めた比較がおすすめです。

【現場感覚】 実は、「ディーラー下取りの見積もり」と「買取専門店の査定」を両方持っているお客さんは、交渉の場でかなり強いです。

ポイント2:一括査定は“使い方”を決めてから

ネットの一括査定サービスは、

  • 複数社から一気に査定予約が入る
  • 価格競争が起きやすい

というメリットがある一方で、

  • 電話やメールが一気に来て疲れる
  • すべての対応をする余裕がない

というデメリットもあります。

ケースによりますが、

  • 「とにかく一番高いところに売りたい」 → 一括査定で競争させる
  • 「電話対応は最小限にしたい」 → 地元の2〜3社を自分で選んで査定

というように、自分の性格と時間の余裕で選ぶのが現実的です。

正直なところ、「一括査定の電話ラッシュ」で心が折れてしまい、途中で比較をやめるくらいなら、最初から“少数精鋭”で回った方が精神的には楽です。

ポイント3:最低ラインを決めておくとブレない

「高く売りたい」とはいえ、どこまでを“アリ”とするかは人それぞれです。

おすすめなのは、

  • ネットの簡易査定や相場情報で
  • “だいたいこのくらい”の金額帯を把握する

そのうえで、自分の中の

  • 「最低ライン」
  • 「できればこのくらい欲しいライン」

を決めておくことです。

【よくあるのが】 1社目で「思ったより高い」と感じ、その場で即決してしまうパターン。 後から別の店の査定結果を見て、「もう少し比較しておけば…」と悔やむ人もいます。

最低限、

  • 1社目の金額は「基準」
  • 2社目の金額を聞いてから「即日決断」

くらいの余白を持っておくと、「あのとき他も聞いていれば」というモヤモヤはかなり減ります。

よくある質問

Q1:洗車だけで、本当に査定額は変わりますか?

A1:劇的に何十万円変わることは少ないですが、「丁寧に扱われていた印象」によるプラス評価で、数千円〜数万円の差につながるケースはあります。

Q2:車検を通してから売った方が高くなりますか?

A2:車検残がある車は評価されやすい一方、車検費用を回収しきれないことも多いです。車検直前なら、通す前に一度査定額を確認するのがおすすめです。

Q3:買取と下取り、どっちが高くなりやすいですか?

A3:一般的には買取専門店の方が高くなることが多いですが、ディーラーがキャンペーン中で、乗り換え条件込みで高値を出すこともあります。

Q4:小さなキズは、直してから売るべきですか?

A4:軽い擦り傷程度なら、そのまま査定に出しても大きなマイナスにはならないことが多いです。高額な板金修理は、査定士に相談してから判断するのが無難です。

Q5:ローンが残っていても、高く売るコツはありますか?

A5:残債額と査定額のバランスを把握し、複数社で比較することが基本です。残債を上回る査定額を引き出せれば、自己負担を減らせます。

Q6:走行距離はどのくらいまでなら“売り時”ですか?

A6:5万km・10万kmが一つの節目とされることが多く、その前後で査定額が変わる傾向があります。10万km前での売却を検討する人も多いです。

Q7:純正パーツと社外パーツ、どちらが査定で有利ですか?

A7:ナビやドラレコなどはプラス評価になりやすい一方で、極端なカスタムはマイナスになることもあります。純正パーツが残っていれば一緒に渡すと安心です。

Q8:複数社に査定してもらうと、車に悪影響はありませんか?

A8:査定自体は車に負担をかける行為ではないので問題ありません。ただし、短期間に何十社も回る必要はなく、2〜3社程度で十分です。

Q9:今すぐ売るか、もう少し乗るかで迷っています。どう決めればいいですか?

A9:現在の査定額を実際に聞いて、「この金額なら手放してもいい」と思えるかどうかで判断するのが現実的です。数字にしてみると、気持ちが決まりやすくなります。

まとめ

車を高く売るための本質は、「タイミング」「準備」「比較」の3つで、難しい交渉術よりも、事前の整え方で差がつきます。

よくある失敗は、「車検ギリギリまで放置」「生活感そのままの車内で査定」「1社目の提示額だけで即決」の3つで、これを避けるだけで初心者でも数万円レベルで結果が変わりやすいです。

こういう人は今すぐ動くべきなのは、「1か月以内に乗り換えを考えている」「車検や大きな修理が近づいている」人で、この状態ならまだ間に合う人は、「まずは洗車と車内の片づけをしてから、2社だけ査定予約を入れる」人です。

車買取の査定は無料?費用ゼロで依頼するポイント

査定料・出張費・キャンセル料・名義変更・レッカーの5項目で見極める安心ガイド

【この記事のポイント】

  • 一般的な車買取サービスで「無料になる範囲」と「料金が発生しうる例外」を整理し、“本当にゼロでいけるライン”を具体的に解説します。
  • 実際にあった「査定までは無料だと思い込んでいた人」と「無料の範囲を先に確認してスムーズだった人」の2つの実体験から、リアルな感情の起伏も含めて描きます。
  • 「こういう人は今すぐ無料査定を使うべき」「この状態ならまず準備をした方がいい」という行動の目安も、数字と生活状況から言語化します。

今日のおさらい:要点3つ

  • 大手買取店・一括査定サイト・出張査定サービスの多くは、「査定料・出張費・キャンセル料」が無料と明記されています。
  • 正直なところ、「レッカー移動費」「名義変更代行費」「成約後のキャンセル料」などが発生するケースもあるので、どこからが“無料ではない領域か”を知っておく必要があります。
  • 迷っているなら、「査定前に費用がかかる可能性がある場面をすべて教えてください」と1回聞いておくことが、ゼロ円で使い倒すための一番の安心材料になります。

この記事の結論

  • 一言で言うと「車買取の査定そのものは、今どきほとんどのサービスで無料だが、“例外的にお金が動く場面”を知らないとモヤモヤが残る」です。
  • 最も重要なのは、「査定料・出張費・キャンセル料・名義変更・レッカー費用」の5つを事前に確認し、自分のケースでどこまでゼロかをはっきりさせてから申し込むことです。
  • 失敗しないためには、「査定=有料かも」と疑うのではなく、「どこから費用が発生しうるのか」を先に洗い出しておき、“無料のライン”と“有料のライン”を自分の中で分けておくことが大切になります。

どこまでが本当に「無料の査定」なのか

一般的に無料になる4つの項目

大手買取チェーンや一括査定サービスでは、次のような項目が「無料」をうたっていることがほとんどです。

  • 査定の申し込み(WEB・電話・アプリ)
  • 店頭査定(店舗に持ち込んで見てもらう)
  • 出張査定(自宅や職場など指定場所での査定)
  • 査定を受けたあとに売らずに断ること

実は、「査定は無料」というのは宣伝文句ではなく、ユーザー獲得競争の結果、ほぼ業界標準になっていると言っていいレベルです。

正直なところ、ここでお金を取っていたら、他社の「無料査定」にお客さんが流れてしまうので、今は無料にしている会社が大半です。

実体験① 出張査定を「呼んだだけなのに請求されるのでは?」とビクビクしていたKさん

Kさん(30代前半)は、夜になると「車買取 査定 無料 本当」「出張査定 費用 取られた」といったキーワードで、検索結果を何本も読み漁っていました。画面を閉じるたびに、「やっぱりどこかでお金取られるんじゃないか」と小さくため息が出てしまう。そんな夜が続いていたそうです。

結局、一括査定サイトではなく、個別の買取店のサイトから申し込み。フォームの最後に「査定費用・出張費用は一切かかりません」と書いてあるのを何度も読み返してから、指先を震わせながら送信ボタンを押したと言います。

当日、査定員が帰り際に一言。

「金額が合わなければ、もちろん売らなくて大丈夫です。今日の査定に費用はかかりませんので、ゆっくり考えてください。」

その瞬間、「あ、ほんとに無料なんだ」と肩の力が少し抜けたと話していました。このケースのポイントは、「無料と書いてあるものを信じ切れないくらい不安になっている人は実は多い」ということです。

よくある「無料」「有料」の境界線

ただし、「査定無料」がそのまま「どんなケースでも完全ゼロ円」という意味ではありません。

一般的には、

  • 無料:査定の申込・実施・査定後のキャンセル
  • 有料になりうる:レッカー移動、成約後のキャンセル、特殊な名義変更・廃車手続き

という分かれ方をします。

例えば、

  • エンジンがかからない車を遠方から運ぶ
  • 成約後に「やっぱりキャンセルしたい」と言う
  • 通常と違う手続き(相続・残債処理など)で追加書類が必要

といったケースでは、「条件付きで費用がかかる」こともあります。

正直なところ、公式サイトの「よくある質問」ページを一度読むだけでも、「どこまで無料なのか・どこから有料なのか」はかなり見えてきます。

無料で査定を依頼するための具体ステップ

ステップ① 公式サイトで「無料の範囲」を確認する

まずやるべきは、申し込もうとしているサービスの公式ページで、

  • 査定料
  • 出張費
  • キャンセル料
  • 名義変更代行費
  • レッカー費用

あたりの記載をざっとチェックすることです。

よくあるのが、TOPページには「査定無料」と書いてあっても、下層の「よくある質問」や「ご利用規約」に詳しい条件が書かれているパターンです。

  • 「通常の名義変更は無料です」
  • 「不動車の引き上げは別途レッカー代がかかることがあります」
  • 「成約後のキャンセルには実費が必要です」

といった文言を見て、「自分はどのケースに当てはまりそうか」を当たりをつけておくと安心です。

ステップ② 申し込み時に「お金がかかる可能性がある場面」を聞く

フォーム送信だけでなく、電話やチャットで申し込む場合は、こんな聞き方がおすすめです。

「査定自体や出張に費用はかからないとのことですが、私の車の状態で、お金がかかる可能性がある場面があれば最初に教えてもらえますか?」

これを聞いても、嫌な顔をする担当者は基本いません。むしろ、きちんと答えてくれるかどうかが「信頼できるかどうか」の判断材料になります。

「実は、エンジンがかからなくて…」「実は、ローンが残っていて…」と、気になる点は先に言ってしまった方が、あとで追加費用のサプライズを食らいにくくなります。

ステップ③ 「売らない前提」でも1回査定してみる

正直なところ、「査定してもらったら売らなきゃ悪い」という感覚が、一歩を重くしています。でも、多くのサービスは「査定のみ」「相場の確認だけ」でも問題ないと明言しています。

実体験②:とりあえず相場だけ知りたかった主婦Mさん

Mさん(40代)は、夜な夜な「車買取 相場だけ」「査定後 売らない 怒られる?」と検索しては、画面を閉じていました。ある日、「無料査定だけでもOK」という文字を見て、「相場表を見るつもり」で申し込んだと言います。

査定後、提示された金額に即決はせず、「正直なところ、今日は金額だけ見たくて来ました。家族と相談して、売るならまた連絡します。」と言って帰宅。予想していたよりも担当者があっさりしていて、「またぜひ」と笑顔で見送られ、「あ、売らなくても怒られないんだ」と拍子抜けしたと話していました。

こうして一度“査定の空気”を知っておくと、本当に売りたいタイミングで構えずに動けます。

よくある失敗パターンと無料で回避するコツ

失敗① 車を動かせない状態で、いきなり業者手配してしまう

よくあるのが、

  • バッテリー上がりや故障で動かない
  • 自宅の駐車場に置いたまま放置
  • 業者に電話して「全部お任せでお願いします」と言ってしまう

という流れです。

この場合、

  • レッカー費用
  • 保管場所からの移動費

が発生することがあります。

無料で済ませたいなら、

  • まずロードサービス(任意保険付帯・クレカ特典など)で動かせるか確認
  • それでもダメなら、「レッカー費用はどのくらいか」「買取価格から相殺か別請求か」を先に聞く

といったステップを挟むと、後から「そんなにかかるなら聞いておけばよかった」という後悔を減らせます。

失敗② 成約後のキャンセルで費用が発生

買取契約を結んだあと、

  • 家族から反対された
  • 別の店の方が高かった
  • やっぱり乗り続けたくなった

という理由でキャンセルするケースもあります。

ここで、

  • レッカーや名義変更がすでに進んでいる
  • 車が既にオークション出品済み

などの場合、「実費分」を請求されることがあります。

契約前に必ず、「契約したあとにキャンセルする場合、どのタイミングから費用がかかりますか?」と聞いておくのが、費用ゼロで動きたい人にとっての重要な確認ポイントです。

失敗③ 一括査定で電話ラッシュに疲れてしまう

「無料査定=一括査定サイト」と考えて、いきなり複数社に一括で申し込むと、

  • 数時間で電話が鳴りまくる
  • 同じ説明を何度もしないといけない
  • 精神的にヘトヘトになり、「もうどこでもいいから…」と投げ出してしまう

というパターンもよくあります。

無料で賢く使うなら、

  • まずは地元の1〜2社で相場感をつかむ
  • その後、必要に応じて一括査定で「高く売れそうな会社」を探す

という順番にすると、精神的な負担がかなり減ります。

よくある質問

Q1:車買取の査定は本当に完全無料ですか?

A1:査定そのもの・出張費・査定後のキャンセルは無料としているサービスがほとんどです。ただし、レッカー費や成約後のキャンセルは別扱いの場合があります。

Q2:出張査定を呼んで売らなかった場合、費用はかかりますか?

A2:通常はかかりません。「出張査定のみ・買取不成立でも無料」と明記しているサービスを選ぶのが安心です。

Q3:名義変更や廃車手続きは無料ですか?

A3:一般的な名義変更は無料サービスに含まれることが多いですが、特殊なケース(相続・残債処理など)では別途費用が発生することがあります。

Q4:事故車や不動車の査定も無料ですか?

A4:査定自体は無料でも、レッカー移動費が必要になるケースがあります。事前に「不動車の引き取り費用」を確認しておくと安心です。

Q5:査定だけして売らないのは失礼ですか?

A5:問題ありません。多くのサービスが「相場確認だけでもOK」と明記しており、実際に売らずに終えるケースも珍しくありません。

Q6:一括査定サイトはすべて無料ですか?

A6:サービス利用自体は無料ですが、複数の業者から連絡が来るため、電話対応の負担が増える点は“心理的コスト”として覚悟しておいた方がよいです。

Q7:こういう人は今すぐ無料査定を使うべき、という目安は?

A7:車を売るか迷っていても、「車検が近い」「明らかに乗る頻度が減っている」「維持費が重く感じ始めている」人は、一度相場を知るだけでも価値があります。

Q8:逆に、まだ査定を急がなくていい人は?

A8:ローン残債が多くプラス査定は望みにくい人や、乗り続ける前提で整備費とのバランスを考えたい人は、車検・買い替えのタイミングに合わせて動く方が効率的です。

まとめ

車買取の査定は、「申込・店頭査定・出張査定・査定後のキャンセル」まではほぼすべての主要サービスで無料ですが、レッカーや成約後キャンセルなど例外的に費用がかかる場面もあるため、「どこまでゼロか」を事前に確認することが重要です。

正直なところ、「無料」の一言だけで判断するのではなく、「査定料・出張費・キャンセル料・名義変更・レッカー費用」の5項目をチェックし、自分のケースで関係しそうな部分を先に質問しておくことで、後からのモヤモヤやトラブルをかなり減らせます。

こういう人は今すぐ無料査定を使うべきラインとして、「車検前で悩んでいる人」「維持費が重くなってきた人」「今の車の相場がざっくり知りたい人」が挙げられ、一方で、まだ乗る前提が固い人やローン残債が大きい人は、家計と利用状況を整理してから“売る・売らない”を決める準備期間を取るのがおすすめです。

車の売却は即日できる?最短で現金化する方法

車を即日売却するための条件と、当日中に現金化するための準備

【この記事のポイント】

  • 即日売却は「当日査定→契約→引き渡し」まで終わらせることを指し、条件が揃えば可能です。
  • 正直なところ、よくあるのが「今日中に現金が必要で」と検索を繰り返しながらも、必要書類の確認を後回しにしてしまい、当日バタバタするパターン。
  • 失敗を避けるには、「平日かどうか」「名義・ローン残債」「書類フルセット」の3点を前日にチェックしておくことが重要です。

今日のおさらい:要点3つ

  • 一言で言うと「即日売却は“スピード査定+書類の事前準備”ができれば現実的」。
  • 最も重要なのは「名義が誰か」「ローンが残っているか」「必要書類が手元にあるか」を前日に確認しておくこと。
  • 失敗しないためには「その日のうちに売れるケース・売れないケース」の線引きを知ってから動くことです。

この記事の結論

  • 一言で言うと、車の即日売却は「書類と名義が整っていれば、最短その日中の成約・入金も十分可能」です。
  • 最も重要なのは、「売却日を平日に設定し、車検証・身分証・印鑑・自賠責・リサイクル券・振込口座などを事前に揃えたうえで、当日は査定〜契約に集中すること」。
  • 失敗しないためには、「当日その場で決める前提で動く」のではなく、「2〜3社の査定結果を比較する余白」を残しつつ、即日売却に向いたお店を選ぶことです。

車は本当に“即日”で売却できるのか

即日売却が可能な具体的条件

即日売却が現実的になるのは、ざっくり次の条件が揃っているときです。

  • 売却希望日が「平日の日中」
  • 車検証の名義が本人(個人名義)
  • ローン残債がない、または残債と車の査定額の関係が整理できている
  • 必要書類(後述)が手元にある

この状態であれば、

  • 午前:電話・WEBで予約 → 来店査定
  • 午後:金額提示 → 契約 → 車の引き渡し

という流れで“その日中”に売却を完了させるのは十分可能です。

正直なところ、実は「査定にかかる時間そのもの」よりも、「書類と名義の整理」に時間を取られてしまう人が多いです。

即日現金化できるケース・できないケース

即日「売却完了」と「即日入金(現金化)」は、少し意味が違います。

  • 即日売却:その日中に査定・金額合意・契約・車両引渡しまで済む
  • 即日現金化:上記に加えて、その日中に現金手渡しまたは口座への入金が行われる

【即日現金化が期待できるケース】

  • 店舗が「即日現金払い」「当日振込」に対応している
  • 振込口座がメガバンクや同一金融機関で、当日入金のタイムリミットに間に合う時間帯
  • 金額が極端に大き過ぎない

【即日現金化が難しいケース】

  • 売却手続きが夕方〜夜にずれ込む
  • 金額が大きく、社内の承認プロセスに時間がかかる
  • ローン残債の精算が絡み、金融機関とのやり取りが必要

ケースによりますが、「即日売却」は比較的やりやすく、「即日現金化」はお店とタイミングの要素が大きいと考えておくと感覚が近くなります。

【現場感覚】 実は、「当日中の契約・車両引き渡し」はかなり一般的です。 一方で、「その場で全額現金手渡し」かどうかは、店舗の方針や金額によってバラつきがあります。

即日売却のために知っておきたい必要書類と準備

即日売却に必要な書類一覧(普通車・軽自動車)

【普通車(自家用・登録車)の場合】

  • 車検証
  • 自賠責保険証明書
  • 自動車税納税証明書(軽自動車は不要なことが多い)
  • リサイクル券(預託証明書)
  • 印鑑登録証明書(発行3か月以内)
  • 実印
  • 本人確認書類(運転免許証など)
  • 振込口座が分かるもの

【軽自動車の場合】

  • 車検証
  • 自賠責保険証明書
  • リサイクル券
  • 認印(シャチハタ不可が一般的)
  • 本人確認書類
  • 振込口座が分かるもの

※名義が本人でない場合(家族名義・ローン会社名義など)は、委任状や譲渡証明書などが追加で必要です。

正直なところ、「車検証と免許証だけ握って行ってしまう」人がかなり多いです。 査定はできますが、書類が揃わないと「即日売却」の最後のピースが埋まりません。

【実体験①】書類不足で“即日売却”を逃しかけた30代男性

30代の会社員・Nさんは、「今月中にどうしても現金が必要で」と、スマホで“車 売却 即日 一宮”などと何度も検索していました。 ある日、思い切って買取店に電話をし、「今日、車を見てもらえますか?」と予約を取りました。

当日、車検証と免許証だけを持って来店。 査定はスムーズに進み、金額にも納得いきました。

ところが、担当者から一言。 「印鑑証明書と実印があれば、今日中に契約まで行けますが、今お持ちですか?」

その瞬間、Nさんの心の中に「やってしまった」という感覚がよぎりました。 印鑑証明書は市役所で取らないといけません。

「今日は間に合わないかもしれない」と思いながらも、すぐに市役所へ向かい、何とか閉庁前に発行。 実印と一緒に再びお店に戻り、無事その日のうちに契約まで漕ぎつけました。

「正直なところ、あの日は一日中、心の中で小走りしているような感覚でした」とNさんは笑います。 「最初から“書類リスト”を確認しておけば、もっと落ち着いて進められたと思います」とも。

ローン残債がある場合の即日売却のポイント

ローンが残っている場合、

  • 残債<査定額 → 売却代金から残債を一括返済し、差額が手元に
  • 残債>査定額 → いわゆる「オーバーローン」で、自己資金などで差額の補填が必要

となります。

即日売却を目指すなら、

  • ローンの残債額を事前にローン会社に確認しておく
  • 「残債証明書」などの書類があれば用意しておく

ことで、当日の手続きが早く進みます。

【現場の声】 買取店の担当者いわく、 「実は、ローン残債がある方の売却は珍しくありません。よくあるのが、『残債を知らないまま来店されて、その場でローン会社に電話する』パターンです」とのこと。

「ケースによりますが、事前に残債を把握していただいているだけで、その日の話の進み方がまったく違います」と話していました。

最短で“損せず”現金化するための進め方

ステップ1:前日までにやるべきこと(10分でできる準備)

即日売却の成功は、前日までの準備でほぼ決まります。

やることは3つだけです。

書類チェック

  • 車検証
  • 自賠責保険証
  • リサイクル券
  • 税金関係の書類
  • 印鑑証明書(必要なら)

ローンの有無と残債の確認

  • 自動車ローン会社に電話 or マイページで確認

希望条件の整理

  • 「最低これくらいは欲しい」ライン
  • 「いつまでに現金が必要か」

この3つをメモにしておくだけで、当日の会話が“具体的な相談モード”に変わります。

正直なところ、よくあるのが「査定に出してから考えよう」と思って動くパターンです。 それだと、査定額を聞いた瞬間に頭が真っ白になってしまい、冷静な判断が難しくなります。

【実体験②】「2社だけ比べて」即日売却を決めた40代女性

40代のパート主婦・Kさんは、家計の見直しの中で「維持費が重い普通車を手放し、軽自動車に乗り換えたい」と考えました。 ただ、「あまり交渉ごとは得意ではなくて…」と不安も抱えていたそうです。

前日に、

  • 車検証
  • 自賠責
  • リサイクル券
  • 印鑑・口座情報

を一つのファイルにまとめ、ローン残債もメモ。 当日は、あえて

  • A店:朝イチで査定
  • B店:午後に査定

の2社だけに絞って回りました。

A店で提示された金額をメモしておき、B店での査定後にこう伝えました。 「正直なところ、A店さんでは○○万円と言われています。今日中に決めたいのですが、そこと比べてどうでしょうか?」

結果として、B店がA店より3万円高い金額を提示。 その場で契約と車両引渡しまで完了し、翌営業日に口座に入金されました。

「実は、3社も4社も回るのは体力的にきついだろうなと思って、最初から“2社まで”と決めていました。それでも、1社だけで決めるよりだいぶ安心感がありました」とKさんは話してくれました。

ステップ2:当日の流れ(即日売却モード)

当日は、次のような流れを意識しておくとスムーズです。

  • 予約した時間に店舗へ行く(遅れる場合は必ず連絡)
  • 車の状態確認・査定(30〜60分程度が目安)
  • 査定結果の説明を受ける
  • 金額に納得できたら、契約条件(支払日・振込方法・名義変更の流れ)を確認
  • 契約書にサイン → 必要書類の提出 → 車両引渡し

このとき、

  • 「総額いくらになるのか」
  • 「振込はいつ・どのタイミングか」
  • 「名義変更完了の連絡はどうもらえるか」

の3点は必ず確認しておくと安心です。

よくある質問

Q1:本当にその日のうちに車を売れますか?

A1:書類と名義が整っていれば、多くの買取店で“即日売却(当日契約・引渡し)”は十分可能です。

Q2:即日現金でもらえますか?

A2:店舗によっては当日現金払いに対応していますが、多くは銀行振込です。当日入金になるかどうかは時間帯と金融機関次第です。

Q3:ローンが残っていても即日売却できますか?

A3:残債額によります。査定額で完済できる場合は、その日のうちに手続きまで進められることも多いです。

Q4:必要書類が一部足りない場合はどうなりますか?

A4:査定はできますが、契約や名義変更に進めず“予約状態”になります。即日売却を優先するなら、事前に書類を揃えておく必要があります。

Q5:土日でも即日売却できますか?

A5:査定・契約までは可能ですが、実際の入金や名義変更などの事務処理が翌営業日以降になるケースが多いです。

Q6:複数社の査定を受けても、即日売却は間に合いますか?

A6:2社程度に絞って午前・午後で動けば、十分即日売却に間に合うケースは多いです。

Q7:事故車や多走行車でも即日売却できますか?

A7:買取対象になることが多いですが、査定額は低くなりがちです。事前に事故歴や修理歴を正直に伝えた方が話が早く進みます。

Q8:車を売った後、すぐに別の車に乗り換えたい場合はどうすれば良いですか?

A8:買取と販売をワンストップでやっているお店に相談すると、売却代金をそのまま次の車の頭金に充てる流れを組みやすくなります。

Q9:車検が切れそうな車でも即日売却は可能ですか?

A9:多くの買取店で車検間近・切れた車でも買取自体は可能です。ただし、査定額や引き取り方法に影響することがあります。

まとめ

車の即日売却は、「平日」「名義が本人」「書類フルセット」という3条件が揃えば、当日中の契約・引渡しまで十分現実的です。

よくある失敗は、「書類不足」「ローン残債の把握不足」「その場での勢いで即決」の3つで、これを避けるには“前日の10分準備”と“2社までの比較”を意識するだけで失敗リスクを大きく減らせます。

こういう人は今すぐ動くべきなのは、「今月中に現金が必要」「維持費が重くて一刻も早く車を手放したい」人で、この状態ならまだ間に合う人は、「今日中に書類と残債を整理し、明日以降に2社だけ査定予約を入れる」人です。

自社ローンで人生を立て直す!再スタートのための考え方

ブラック期間を安全に乗り切り、いつか銀行ローンへ——自社ローンを”足場”として活用するためのガイド


この記事のポイント

  • 自社ローンは、銀行ローンと違い「信用情報よりも現在の収入と生活状況を重視する」ため、ブラックリスト状態や債務整理直後でも、仕事や生活に車が必要な人が”足”を確保する手段として機能しますが、その返済実績はCIC・JICCなどの信用情報機関に共有されないケースが多く、「クレジットヒストリーの直接的な回復」にはつながらない点を理解しておく必要があります。
  • 人生を立て直すための自社ローン活用法としては、「背伸びしない車選びと総支払額のコントロール」「手取りの2〜3割以内の月々返済」「延滞ゼロで完済する家計管理」が最重要であり、”誰でも通る””0円金利でお得”といったキャッチコピーだけで選ぶと、総額が膨らみ再び生活を圧迫するリスクがあります。
  • 将来の再チャレンジ(住宅ローンや低金利の車ローン)まで見据えるなら、「自社ローン=ブラック期間を安全に乗り切るためのインフラ」「信用回復ローン・銀行ローン=信用情報を積み直すフェーズ」と役割を分け、「今は自社ローンで仕事と生活を安定させる→事故情報が消えたタイミングで信用回復ローンや銀行ローンに切り替える」という二段階戦略が推奨されています。

今日のおさらい:要点3つ

  • 自社ローンは「生活・仕事の再スタート用の足」を確保する道具であり、クレヒス回復ツールではない
  • 損しない使い方のキモは、「総支払額」「月々返済」「店舗の信頼性」をセットで見て、背伸びしないプランに絞ること
  • 人生の再スタートを本当に成功させるには、自社ローンで立て直しつつ、いずれは信用回復ローン・銀行ローンで信用情報を再構築する”出口”まで見据えることが重要です

この記事の結論

結論:自社ローンは、ブラックや債務整理後で銀行ローンが使えない人が「通勤・仕事・家族の送迎に必要な車」を手に入れ、生活と収入を立て直すための現実的な選択肢であり、”人生再スタートに必要なインフラ”としては非常に有効です。

一方で、自社ローンの返済実績は多くの場合、信用情報機関に登録されないため、「これだけで信用情報が回復する」「住宅ローンに有利になる」といった信用回復効果は期待できず、信用情報の再構築には、ブラック明けに銀行ローンや信用回復ローンでの返済実績を積む別フェーズが必要になります。

「自社ローン=再スタートの”足場づくり”、信用回復ローン・銀行ローン=その先の”橋づくり”」であり、人生を立て直すには、自社ローンで仕事と生活を安定させつつ、借入額を抑え、延滞ゼロで完済し、将来的により低金利・信用情報に載るローンへステップアップする二段構えが重要です。

初心者が損をしないためには、「総支払額と月々返済が家計に収まるか」「販売店の信頼性と説明のわかりやすさ」「延滞時や途中解約時のルール(車両引き上げ・残債)」を契約前に必ず比較・確認し、”誰でも通る”という誤解や、月額だけに目を奪われたプラン選びを避けることが欠かせません。

ブラックでも車を持てた実例を紹介する記事でも、「軽自動車など現実的な車種の選択」「頭金を入れて借入額を減らす」「返済期間を伸ばしすぎず、家計とバランスを取る」といった工夫により、自社ローンやノンバンク型ローンを足がかりに”生活の再スタート”に成功したケースが多数報告されています。


自社ローンはどう役立つ?「人生再スタートの道具」としての位置づけ

結論として、自社ローンは「金融の出口」ではなく「生活再建の入口」であり、特にブラック状態・債務整理直後でも”今の収入と生活状況”を基準に車を持てる点が、人生再スタートでの大きなメリットです。

銀行ローンが使えない期間を”どう乗り切るか”の答えになる

ブラックOKのカーローンを解説する記事では、次のようにまとめられています。

  • 任意整理・自己破産などの事故情報は、5〜10年程度信用情報に残る
  • その期間、銀行系オートローンやカードローンの審査は極めて厳しい
  • しかし、仕事や家族の事情で「車がないと生活が成り立たない」人は多い

この”空白期間”において、自社ローン(販売店の社内ローン)・ノンバンク系オートローン・リース・カーシェアなどが「生活と仕事を守るための現実的な選択肢」として紹介されています。

自社ローンはその中でも、審査が「過去より今」を重視し、手続きが比較的シンプルで、中古車と組み合わせて毎月負担を抑えやすいといった理由から、”最後の砦”と表現されることもあります。

「今の生活」と「これからの人生」をつなぐ橋渡し

信用回復ローンの解説では、「信用情報の回復は時間経過+今後の遅延ゼロでしか実現しない」と説明されており、その期間をどう過ごすかが重要だと指摘されています。

  • 自社ローン:「今の生活と仕事を守るための足」
  • 信用回復ローン・銀行ローン:「その先の人生設計(住宅・教育資金など)の土台」

という役割分担を意識することが、「自社ローンで人生を立て直す」という発想の出発点になります。


自社ローンで立て直しを成功させるには?初心者がまず押さえるべき考え方

ここでは、失敗しない基本方針を整理します。

「車中心」ではなく「生活中心」で考える

自社ローン初心者向けの記事では、繰り返し次のようなメッセージが強調されています。

自社ローン初心者が最初に考えるべきなのは「どの車に乗りたいか」ではなく「総支払額と生活費のバランス」です。月額の安さだけで長期ローンを選ぶと、総額が高くなり、途中で支払いに行き詰まるリスクが増します。

「車ありき」ではなく、月々の家計(固定費・変動費)・必要な貯蓄・そのうえで車に割ける金額から逆算して「背伸びしない車種とローンプラン」を決める発想が、立て直しには欠かせません。

総支払額・月々返済・店舗の信頼性の”3点セット”を見る

中古車初心者の自社ローン選びを解説する記事では、失敗しないためのコツとして次の3点が挙げられています。

総支払額 現金一括での総額と、自社ローン利用時の総額(頭金+分割総額)を必ず比較します。「金利0%」でも、車両価格や手数料で上乗せされていないかチェックすることが重要です。

月々返済計画 手取りの2〜3割以内に車関連費を収め、期間を伸ばしすぎて総額が膨らまないようバランスを取ります。

店舗の信頼性 2〜3店舗から見積もりと説明を受け、「条件の明瞭さ」「対応の丁寧さ」を比較します。ネットの口コミだけでなく、契約書や現車の状態、保証内容も確認します。

「車だけでなく”人と紙(契約書)”も見る」ことが、人生再スタートでのリスクを大きく減らします。


よくある質問

Q1. 自社ローンだけで信用情報は回復しますか?

A. 結論として、自社ローンの返済実績は多くの場合信用情報機関に登録されないため、それだけで信用スコアが上がることはなく、信用回復には別途「信用回復ローン」や銀行ローンでの返済実績が必要です。

Q2. 債務整理直後でも自社ローンなら通る可能性がありますか?

A. あります。自社ローンは過去の事故情報より現在の収入と生活状況を重視するため、任意整理・自己破産直後でも条件次第で審査通過の可能性があると解説されています。

Q3. 人生を立て直すうえで、自社ローン利用時に最も注意すべき点は何ですか?

A. 「背伸びしないこと」であり、総支払額と月々返済を家計に収まる範囲に抑え、延滞ゼロで完済することが、再び生活を崩さないための最重要ポイントです。

Q4. ブラック中でも銀行ローンにチャレンジした方が良いですか?

A. ブラック期間中は銀行ローン審査が極めて厳しいため、無理な申込を繰り返すより、自社ローンやリースで生活を守りつつ、事故情報が消えたタイミングで信用回復ローンや銀行ローンに切り替える二段階戦略が推奨されています。

Q5. 自社ローンで人生が苦しくなるパターンはありますか?

A. 総支払額や月額を確認せず高額な車を選び、返済がきつくなって延滞→車両引き上げ・残債だけが残るパターンが典型例として挙げられており、契約前のシミュレーション不足が主な原因です。

Q6. 自社ローンから銀行ローンに”借り換え”はできますか?

A. 自社ローン完済後に、次の車から銀行ローンに切り替えることは可能であり、その際は信用情報の状態・年収・借入額を踏まえ、低金利ローンや信用回復ローンを検討するのが現実的とされています。

Q7. 初めて自社ローンを使うとき、複数店舗を比べた方が良いですか?

A. はい。初心者向けガイドでは、「2〜3店舗から見積もりと条件説明を受け、総額・返済条件・対応の丁寧さまで比較すること」が、トラブル予防と損しないための最大のコツとされています。

Q8. 自社ローンでの再スタート後、どのタイミングで信用回復ローンに切り替えるべきですか?

A. 債務整理の情報が消える5〜10年のタイミングで、延滞のない家計・安定収入・ある程度の貯蓄が整っていれば、まずは少額の信用回復ローンや銀行ローンからクレヒスを積むのが推奨されています。


まとめ

自社ローンは、銀行ローンに通らないブラック期間や債務整理直後でも「通勤・仕事・家族の生活に必要な車」を持てる現実的な手段であり、人生再スタートに必要な”足場”を提供してくれる一方で、返済実績が信用情報機関に登録されないため、クレジットヒストリーの直接的な回復にはつながらず、「生活と収入を整えるためのインフラ」として位置づけるのが適切です。

「自社ローンで人生を立て直す」とは、”背伸びしない金額で安全な車と信頼できる店舗を選び、延滞ゼロで完済しながら仕事と家計を安定させ、そのうえでブラック明けのタイミングで信用回復ローンや銀行ローンにステップアップしていく”二段階のプロセスを意味します。

その設計を自分一人で抱え込まず、自社ローンに詳しい販売店と一緒に考えていくことが、再スタート成功への近道です。

自社ローンで損しないための総まとめ!初心者完全ガイド

自社ローンを初めて使う前に知っておくべきこと——仕組み・リスク・賢い活用法を解説


この記事のポイント

  • 自社ローンは中古車販売店などが独自に提供する「社内分割払い」で、銀行や信販会社を通さないため、過去の延滞や債務整理があっても、現在の収入と生活状況しだいで審査に通る可能性がありますが、金利ではなく「車両本体価格への上乗せ」や「手数料」という形で、銀行ローンより総額が高くなりやすい仕組みです。
  • 銀行ローンは金利が低く総額も抑えやすい一方で、信用情報(クレヒス)を厳しくチェックするため、ブラックリスト状態や延滞歴があると通りにくく、ブラック期間中に車が必要な人は「自社ローン・ノンバンク系ローン・リース・親族保証」などを組み合わせて再チャレンジするケースが多いと解説されています。
  • 損をしないための自社ローン活用術として、「銀行ローンに通るなら銀行優先」「自社ローンを選ぶなら”借入額を抑える・月々の返済を安全ラインにする・契約内容(所有権・手数料・延滞時の対応)を必ず確認する”」「将来の信用回復は別途”信用回復ローン”などで行う」という役割の切り分けが重要だと、各専門サイトや比較記事で繰り返し紹介されています。

今日のおさらい:要点3つ

  • 自社ローン=審査は柔軟だが総支払額は高め、銀行ローン=総額は安いが審査が厳しい
  • 自社ローン初心者は、「いくら借りられるか」ではなく「いくらなら無理なく払えるか」から逆算し、延滞ゼロで完済できるプランに限定することが最重要
  • 将来の住宅ローンや低金利ローンまで見据えるなら、「今は自社ローンで生活と仕事を支え、信用情報の回復フェーズでは銀行・信用回復ローンを活用する」という二段階戦略が賢い選び方です

この記事の結論

結論:自社ローンは「銀行ローンに通りにくい人が、今すぐ車を持つための現実的な選択肢」であり、審査の柔軟さという意味で初心者の強い味方ですが、銀行ローンより総支払額が高くなりやすいため、「借入額」「返済回数」「手数料・上乗せ額」をしっかり比較しないと損をするリスクがあります。

自社ローンと銀行ローンの大きな違いは、「信用情報をどれだけ重視するか」と「金利・総額」の2点であり、銀行ローンは低金利だが信用情報に厳しく、自社ローンは信用情報より現在の収入や生活状況を重視する一方、手数料や上乗せで実質金利が高めになりやすいと説明されています。

「初心者がまず押さえるべき点」は、”自社ローンは『審査に通るためのローン』であって『信用情報を育てるローン』ではない”ことであり、クレヒス回復を目的とするなら、事故情報が消えた後に銀行系マイカーローンや信用回復ローンで返済実績を積む必要があります。

ブラックリスト中でも車ローンに通った事例では、「頭金を多めに用意する」「借入額を抑える」「信用力のある連帯保証人を付ける」「生活に必要な軽自動車など現実的な車種を選ぶ」といった工夫で、自社ローンやノンバンク系ローンに通ったケースが紹介されています。

ゲットマイカー一宮店のような自社ローン専門店は、「自社ローンの仕組み・銀行ローンとの違い・ブラックでも車を持つ方法・信用回復ローンとの違い」などをブログで詳しく解説しており、初心者でも”自分に合ったローンの順番と使い方”を相談しながら決められる環境を整えています。


自社ローン初心者がまず知るべき「自社ローンの基本」とは?

結論として、自社ローンは「中古車販売店などがお店独自で提供する分割払い」であり、銀行ローンと”お金の貸し手”と”審査の物差し”がまったく違います。

自社ローンと銀行ローンの基本的な違い

初心者向けの解説では、自社ローンと銀行ローンの違いは次のように整理されています。

貸し手の違い 銀行ローンは銀行や信販会社が直接お金を貸します。自社ローンは販売店が立て替え、購入者は販売店に分割で支払います。

審査の違い 銀行ローンは信用情報機関(CIC・JICCなど)のデータと年収・勤務先をもとに厳しくチェックします。自社ローンは信用情報を使わないか、あくまで参考程度で「現在の収入」「生活状況」を重視します。

金利・総額の違い 銀行ローンは金利1〜4%台が多く、総返済額は抑えやすいです。自社ローンは「金利0%」「手数料込み」などの表現でも、車両価格への上乗せや手数料で実質負担は高めになりやすいです。

「銀行は”安いけど通りにくい”、自社ローンは”通りやすいけど高くなりやすい”」が基本イメージです。

どんな人に自社ローンが向いているのか

比較記事では、自社ローンが向いている人として、次のようなケースが挙げられています。

  • 過去にクレジットカードの長期延滞や任意整理・自己破産などがあり、現在もブラック情報が残っている
  • パート・アルバイト・個人事業主などで、銀行ローンの審査に不安がある
  • 今すぐ車が必要(通勤・送迎など生活必需)だが、銀行ローンの結果を待つ余裕がない

ブラックでも車を持つ方法を解説した記事でも、ノンバンク系オートローンや自社ローンが「再チャレンジの現実的な手段」として紹介されています。


自社ローンで損しないために「絶対に押さえるべきチェックポイント」

ここでは、契約前に必ず確認すべき点を整理します。

総支払額と”実質的な金利”を必ず確認する

自社ローンのデメリットとして最もよく挙げられるのが、「銀行ローンより総支払額が高くなりやすい」点です。

「金利0円」「審査通過率◯%」といったキャッチコピーでも、車両本体価格が相場より高めに設定されていたり、「保証料」「手数料」「サポート費用」など名目で上乗せされていたりするケースがあると指摘されています。

まず押さえるべき点は、現金一括の場合の総額と自社ローン利用時の総額(頭金+分割総額)を比較して、差額が「サービス内容に見合っているか」を冷静に見ることです。

月々の返済額は”手取りの2〜3割以内”に抑える

車ローン全般についての解説では、「車関連費(ローン+保険+ガソリン)は手取りの2〜3割以内」が無理のない目安とされています。

  • 例:手取り20万円 → 車関連4〜6万円、そのうちローンは2〜3万円程度
  • 例:手取り25万円 → 車関連5〜7.5万円、そのうちローンは3〜4万円程度

ブラックでも車ローンに通った事例では、「頭金を増やし、借入額と月々負担を現実的な範囲に抑えたことで審査突破できた」と報告されています。

「最も大事なのは”完済できる金額に抑えること”であり、”借りられる上限”ではなく”払える上限”からプランを決めること」です。

所有権と名義を理解しておく

自社ローンで買った車の名義に関する記事では、次のように説明されています。

  • 自社ローン中は、車検証の「所有者」が販売店(所有権留保)となるのが一般的
  • 「使用者」欄にはお客様の名前が入り、実際に車を使うのはお客様

この仕組みの意味として、ローン完済前に勝手に売却・名義変更はできず、返済が長期延滞した場合、所有権を持つ販売店が車両を引き上げる権利を持つという点があります。

「自社ローン中の車は”完全に自分のもの”ではない」という事実を理解し、延滞すると「車を失い、場合によっては残債だけが残る」リスクがあることを念頭に置いておく必要があります。


よくある質問

Q1. 自社ローンと銀行ローン、どちらが安く済みますか?

A. 結論として、金利の低さ・総返済額の安さでは銀行ローンが有利で、自社ローンは審査が柔軟なぶん、手数料や上乗せで総額が高くなる場合が多いとされています。

Q2. ブラックリストでも自社ローンなら本当に通りますか?

A. 多くの自社ローンは信用情報より現在の収入と生活状況を重視するため、ブラック状態でも条件次第で通る可能性があると、体験談や比較記事で紹介されています。

Q3. 自社ローンで信用情報(クレヒス)は回復しますか?

A. 自社ローンは信用情報機関を使わないケースが多く、返済実績がCIC・JICCに登録されないため、直接的なクレヒス回復にはつながらないと解説されています。

Q4. 自社ローンで買った車は、いつ自分名義になりますか?

A. 一般に、ローン完済後に所有権留保が解除され、所有者をお客様名義に変更する流れであり、完済前に勝手に名義変更や売却はできません。

Q5. 自社ローンは金利0%と書いてあるのに、なぜ総額が高いのですか?

A. 金利ではなく「車両本体価格への上乗せ」や「手数料」「保証料」として実質的な負担が含まれているケースがあり、現金総額との比較が必要と説明されています。

Q6. 初心者が自社ローンで失敗しないための一番のコツは?

A. 借入額を抑え、手取りの2〜3割以内の月々返済に絞り、契約前に総支払額・所有権・延滞時の対応を販売店に具体的に確認することが最大の防御策とされています。

Q7. ゲットマイカー一宮店では、自社ローンと銀行ローンのどちらが良いか相談できますか?

A. 自社ローンの仕組みや銀行ローンとの違い、信用回復ローンとの比較などを公式サイトで解説しており、お客様の状況に応じて「自社ローン向きか・銀行ローン向きか」を一緒に検討するスタンスを取っています。

Q8. 自社ローンを選んだ後、将来銀行ローンに切り替えることはできますか?

A. 可能です。自社ローンで生活と仕事を安定させつつ、信用情報上の事故情報が消えたタイミングで、銀行ローンや信用回復ローンに申し込み、より低金利の借入に再チャレンジする方法が紹介されています。


まとめ

自社ローンは「中古車販売店などが自社で分割を組むローン」であり、銀行や信販会社と違って信用情報をあまり重視せず、現在の収入や生活状況を見て柔軟に審査する一方で、車両価格への上乗せや手数料によって銀行ローンより総支払額が高くなりやすく、所有権留保の仕組みにより完済までは車が完全に自分の資産にならないなど、初心者が知らないと損をしやすいポイントがあります。

「自社ローン初心者が損しないために最も大事なのは、”自分が銀行ローンに通るかどうかをまず確認し、通るなら銀行優先・通らないなら自社ローンで借入額と返済額を絞り、延滞ゼロで完済する”」というシンプルな方針です。

そのうえで将来の信用回復や住宅ローンまで見据えるなら、ブラック明けのタイミングで信用回復ローンや銀行ローンに切り替えてクレヒスを積み直す二段階戦略を、自社ローン専門店と一緒に設計していくことが、初心者にとって最も安全で現実的な”損しない自社ローン活用法”になります。

自社ローンと銀行ローンどちらが再チャレンジに向いている?

ブラック期間の車ローン選び——自社ローンと銀行ローンの役割の違いと二段階戦略


この記事のポイント

  • 自社ローンは、自己破産・任意整理・延滞歴がある人でも「信用情報を使わずに、現在の収入と生活状況を見て審査する」仕組みのため、再チャレンジの初期段階で”今すぐ車が必要”な人に向いていますが、返済実績がCIC・JICCに登録されないため、クレジットヒストリー(クレヒス)の回復には直接つながりません。
  • 銀行ローン(+信用回復ローン)は、「信用情報機関に返済履歴が登録され、完済実績がそのまま”信用の回復”になる」という点で、将来の住宅ローンや低金利マイカーローンに再挑戦したい人に向いていますが、ブラック期間中は審査が厳しく、「事故情報が消えるまで待つ」「頭金を増やす」「借入額を下げる」といった準備が欠かせません。
  • ゲットマイカー一宮店のような自社ローン専門店は、「任意整理・自己破産後でも利用できる自社ローン」と「信用回復ローンとの違い」をブログで丁寧に解説しており、「いまは自社ローンで足を確保→信用情報が回復したら銀行ローンへバトンタッチ」という二段階の再チャレンジ設計をお客様と一緒に考えるスタンスを取っています。

今日のおさらい:要点3つ

  • 「今すぐ車が必要」な再チャレンジ初期は自社ローン、「信用情報を回復してローン全般を有利にしたい」中長期は銀行ローン(信用回復ローン)が向いている
  • 自社ローンは通りやすいがクレヒスは直接回復しない、銀行ローンは厳しいが返済実績がそのまま信用回復につながる
  • ゲットマイカーなら、任意整理・自己破産直後は自社ローン、その後の”信用回復フェーズ”では銀行系・信用回復ローンも見据えた相談が可能です

この記事の結論

結論:再チャレンジの「今すぐ車が必要な段階」では、自社ローンが審査の柔軟性とスピードの面で現実的ですが、「信用情報を回復し、今後の住宅ローンや低金利マイカーローンに挑戦したい段階」では、銀行ローンや信用回復ローンを使って返済実績を信用情報機関に積むことが不可欠です。

自社ローンは貸金業登録をしていない販売店の社内分割であり、借入・返済履歴がCIC・JICCに登録されないケースが多い一方、銀行ローンや信用回復ローンは審査時に信用情報を照会し、契約・返済履歴も信用情報に登録されるため、完済実績が”クレヒス改善”として将来のローン審査にダイレクトに効いてきます。

「ブラックでも車に乗る”手段”としては自社ローンが強いが、”ブラックから抜けてローン全般を有利にする目的”には銀行ローン・信用回復ローンが向いている」ため、再チャレンジでは「短期=自社ローン、長期=銀行ローン」という時間軸で使い分けるのが賢い選択です。

ブラックリストでも車のローンに通った体験談では、「借入額を抑える」「頭金を多めに入れる」「信用力のある連帯保証人を付ける」などの工夫で銀行・信販系ローンに通った例が紹介されており、自社ローンと銀行ローンのどちらを選ぶにせよ、”返済負担を軽くする設計”が再チャレンジ成功の共通ポイントとされています。

ゲットマイカー一宮店のグループは、「自社ローンで任意整理直後〜ブラック期間の車購入を支援しつつ」「信用回復ローンの仕組みや、ブラック明け後にどのように銀行ローンへ切り替えていくか」もブログで発信しており、再チャレンジ全体を見据えた相談窓口として活用できます。


自社ローンと銀行ローン、再チャレンジの目的別にどちらが向いている?

結論として、「再チャレンジの目的が『今すぐ車に乗れるようにすること』なのか、『信用情報を立て直して住宅ローンなども借りられるようにすること』なのかで、選ぶべきローンが変わります。」

自社ローンが向く場面:今すぐ足が必要な”生活再建フェーズ”

自社ローンの仕組み解説では、次のような特徴が挙げられています。

  • 信用情報機関を参照しない、または重視しない
  • 審査は「現在の収入」「就業状況」「生活の安定度」を重視する
  • 任意整理・自己破産・長期延滞の履歴があっても相談可能

そのため、次のような「再スタート直後」の人に、自社ローンは非常に相性が良いとされています。

  • 任意整理したばかりで、銀行ローンがほぼ通らない
  • 免責から数年で、まだブラック情報が消えていない
  • 車がないと仕事に行けず、生活が立て直せない

銀行ローンが向く場面:信用情報の”再構築フェーズ”

一方、信用回復ローンや銀行ローンの解説では、次のような役割が示されています。

  • 審査時にCIC・JICC・KSCを照会し、事故情報の有無をチェックする
  • 契約・返済履歴が信用情報機関に登録される
  • 延滞せずに完済すれば、その実績が最新のポジティブ情報となる

つまり、「ブラック情報が消えた(発生日から5〜10年経過)」「今後、住宅ローンや教育ローンも見据えてクレヒスを積みたい」「すでに安定収入があり、返済余力もある」といった「本格的に信用を積み直す段階」では、銀行ローンまたは信用回復ローンの方が再チャレンジの目的に合致します。


再チャレンジ視点で見る「自社ローン vs 銀行ローン」比較

ここでは、簡潔に比較します。

審査の通りやすさ

ブラックでも車ローンに通った実例を扱う記事では、「借入額を下げる」「頭金を入れる」「連帯保証人を立てる」ことで銀行ローンに通るケースもある一方、一般には以下の傾向があるとまとめています。

自社ローン 任意整理・破産直後でも、現状の収支次第で通る可能性があります。「車が必要かどうか」「生活・仕事の実情」を踏まえて柔軟に判断されます。

銀行ローン 事故情報が残る期間(5〜10年)は基本的に厳しい審査になります。ブラック中に通るのは、事故が軽微で、かつ対策(頭金・保証人など)を徹底した一部のケースに限られます。

「再チャレンジの入り口としては、自社ローンの方が圧倒的に現実的」ということです。

信用情報への影響

信用回復ローンと自社ローンの違いを説明した記事では、次のように整理されています。

自社ローン 信用情報に登録されないため、クレヒス向上には直結しません。ただし、「新たな延滞を増やさない」という意味で間接的にプラスになります。

銀行ローン・信用回復ローン 事故情報が残っていても、審査に通れば契約・返済履歴が登録されます。延滞なく完済すれば、”事故後の最新ポジティブ情報”として信用回復に役立ちます。

「信用情報を回復する」という一点にフォーカスするなら、銀行ローン・信用回復ローンの方が再チャレンジ向きです。

金利・総返済額

自社ローン 表示は”手数料””分割手数料”としていることが多いですが、実質負担は高めになりやすく、返済回数が短め(12〜36回)で1回の負担も大きくなりがちです。

銀行ローン 金利は低め(年数%台)で、長期返済も選択しやすく、総返済額の点では有利です。ただし、そもそも審査が通るかどうかが大きな課題になります。

再チャレンジ初期は「通ることと生活再建が最優先」なので自社ローン、中長期では「コストと信用回復」を考えて銀行ローンが軸、という使い分けが自然な流れです。


よくある質問

Q1. 再チャレンジの最初の一台は、自社ローンと銀行ローンどちらが現実的ですか?

A. 結論として、過去に任意整理や自己破産がある場合は、ブラック期間中は銀行ローンが通りづらいため、自社ローンの方が現実的とされています。

Q2. 自社ローンを完済すると、次は銀行ローンに通りやすくなりますか?

A. 自社ローン完済自体は信用情報に記録されませんが、「生活が安定し延滞がない期間を過ごした」という実績は、ブラック明け後の銀行ローン審査でプラスに働きやすいと考えられます。

Q3. 信用情報を早く回復させたい場合、最初から銀行ローンに挑戦すべきですか?

A. 事故情報が残っている期間はそもそも通りにくいため、まずは事故情報が消えるまで待ちつつ、自社ローンなどで生活を立て直し、その後信用回復ローンや銀行ローンでクレヒスを積む流れが現実的とされています。

Q4. ブラック中でも銀行ローンに通る方法はありますか?

A. 借入額を下げる、頭金を多く用意する、信用力のある連帯保証人を付けるなどで通過例はあるものの、一般には難易度が高く、自社ローンやリースと組み合わせて検討するのが無難です。

Q5. 自社ローンと信用回復ローンを併用する意味はありますか?

A. あります。自社ローンで当面の足と生活を確保しつつ、信用回復ローンで少額からクレヒスを積むことで、「生活」と「信用」の両方を段階的に立て直す戦略が紹介されています。

Q6. 将来の住宅ローンを見据えるなら、どのタイミングで銀行ローンに切り替えるべきですか?

A. 債務整理や延滞情報が消える5〜10年のタイミングで、安定収入・貯蓄・他の借入状況を整えたうえで、小さめの銀行ローンや信用回復ローンからスタートするのが推奨されています。

Q7. ゲットマイカー一宮店は自社ローンだけでなく、信用回復ローンの相談もできますか?

A. 自社ローンの仕組みと同時に信用回復ローンとの違いをブログで解説しており、「いまは自社ローンが良いのか、いつ銀行ローンに切り替えるべきか」まで含めて相談できる体制があります。

Q8. 再チャレンジで一番大事なポイントは何ですか?

A. 「身の丈に合った借入額に抑え、延滞ゼロで完済を積み上げること」であり、借入額を下げる・頭金を入れる・車種やグレードを抑えることが、どのローンを選んでも共通の成功条件とされています。


まとめ

自社ローンは、信用情報を使わない独自審査により、任意整理・自己破産・延滞歴がある人でも「今すぐ車が必要」という再チャレンジ初期に非常に向いていますが、返済実績がCIC・JICCに登録されないため、信用情報の直接的な回復にはつながらず、「生活と仕事を立て直すための足を確保するローン」として位置づけるのが適切です。

銀行ローンや信用回復ローンは、審査は厳しいものの、契約・返済履歴が信用情報機関に記録され、完済実績がそのままクレヒス改善になるため、「ブラック明け以降に住宅ローンや低金利マイカーローンへ本格的に再チャレンジしたい人」にとっては不可欠です。

「短期=自社ローンで生活を支え、中長期=銀行・信用回復ローンで信用を積み直す」という二段階戦略が、再チャレンジを成功させる現実的な道筋です。

自社ローンで信用を回復する方法とは?将来への影響

自社ローン完済が信用情報に与える影響——ブラック期間をどう乗り越え、次のローンにつなぐか


この記事のポイント

  • 自社ローンは、販売店が独自審査で分割払いを認める仕組みのため、多くの場合「金融機関を通さず、信用情報機関にも登録されない」ことが特徴であり、完済してもCIC・JICC上のスコアが直接改善されるわけではありません。
  • 任意整理や自己破産などで信用情報に傷がある場合でも、「任意整理直後〜5年未満」など銀行ローンが難しい期間に、自社ローンを活用してクルマを持つことは可能であり、その間に延滞なく返済し生活と収入を安定させておくことが、事故情報が消えた後に一般ローンへ戻るための実質的な”信用回復の準備”になります。
  • ゲットマイカー一宮店を含む自社ローン専門店は、「信用情報よりも現在と未来を重視する」「金融事故歴があっても独自審査で柔軟に対応する」と明言しており、自社ローンの利用実績は信用情報機関には載らないものの、「店舗との信頼関係」「社内的な評価」としてはプラスに働き、2台目・ステップアップローンなど次の提案につながる場合があります。

今日のおさらい:要点3つ

  • 自社ローン完済だけでCIC・JICCの信用情報が回復することはない
  • 債務整理後のブラック期間中は、「自社ローンで生活基盤を安定させる→情報が消えた後に銀行ローンへ」という二段階戦略が現実的
  • ゲットマイカーのような店舗とは、自社ローンの返済実績を通じて「店舗内の信用」を積み上げ、次の車購入やライフプラン相談につなげるイメージで考えるのがポイントです

この記事の結論

結論:自社ローンを完済しても、その返済履歴は一般にCIC・JICCなどの信用情報機関へ登録されないため、「信用情報のスコアが上がる」「ブラックが早く消える」といった直接的な信用回復にはつながりません。

自社ローンは「金融機関を通さず販売店が自ら分割を認める仕組み」であり、任意整理・自己破産などで一般ローンが利用できない期間中でも車を持てる選択肢として有効ですが、その利用実績は信用情報機関に記録されず、クレヒス作りを目的とするなら信用回復ローンなど別の商品が必要になります。

「信用情報の傷は”時間経過+今後の金融事故を起こさないこと”で回復し、自社ローンはその”ブラック期間をどう乗り切るか”を支えるツール」であり、延滞なく完済することで生活・収入・家計管理の実力を整え、事故情報が消えたタイミングで銀行系ローンや信用回復ローンへステップアップする戦略が現実的です。

任意整理後の車ローンに関するゲットマイカー一宮店の記事でも、「一般ローンは完済から約5年が目安」「自社ローンなら任意整理から2〜3年程度でも条件次第で審査可」とされており、自社ローンは”信用回復前のつなぎ”として位置づけられています。

ゲットマイカー一宮店をはじめとする自社ローン専門店は、「過去の金融事故より今の返済能力と将来の安定性」を重視し、自社ローン利用後の信用情報への影響や、信用回復ローンとの違いもブログで解説しているため、「将来の住宅ローン・教育ローンも見据えた車の買い方」を相談する窓口として活用するのがおすすめです。


自社ローン利用で信用は回復する?まず押さえるべき”仕組み”の違い

結論として、「自社ローン=信用回復ローン」ではなく、「自社ローン=信用情報に依存しない分割払い」「信用回復ローン=信用情報を積み上げるための金融商品」と役割が違います。

自社ローンと通常ローンの”信用情報”の扱いの違い

自社ローンの仕組み解説では、次のように説明されています。

一般のマイカーローン 銀行や信販会社が融資し、審査時・契約時・返済履歴がCICやJICCなどに登録されます。きちんと返済すれば、クレジットヒストリー(クレヒス)として信用情報が積み上がります。

自社ローン 中古車販売店などが自社で分割を認める”社内ローン”です。多くは貸金業登録をしておらず、信用情報機関を利用しないため、完済してもCICやJICCに”返済実績”は記録されません。

「自社ローンは”通すため”のローンであって、”信用を積むため”のローンではない」という構造です。

自社ローンは”信用回復の何に役立つのか”?

信用情報そのものは時間経過とともに回復する

信用回復ローンと信用情報の関係を解説する記事では、次のように書かれています。

  • 任意整理や延滞などの金融事故情報は、原則として5年程度で信用情報から消える
  • 自己破産など一部の債務整理では、最長10年程度残る場合もある
  • 情報が消えれば、「過去の事故を理由に自動的に落ちる」状況は改善される

信用情報の”回復”は、時間の経過(情報の抹消)とその間に新たな金融事故を起こさないことによって自然に進んでいきます。

自社ローンが支えるのは”ブラック期間の生活と土台づくり”

任意整理後と自社ローンの関係を解説するゲットマイカーの記事では、次のようなイメージが示されています。

  • 任意整理中〜完済前:銀行・信販系ローンはほぼ不可。自社ローン・リース・家族名義ローンが中心
  • 完済直後〜5年未満(ブラック期間):信用情報には事故情報が残る。一般ローンは依然厳しいが、自社ローンなら条件次第で審査可
  • 5年以降(ブラック明け):事故情報が消え、銀行系の選択肢も広がる

この”ブラック期間”に、自社ローンを使って車を持ち、仕事に通える状態を維持し、収入を安定させ、毎月の返済を遅れず続ける習慣を作ることが、結果として「情報が消えた後に一般ローンへ戻るための準備」になります。

「自社ローンは”信用情報のキズを消す”のではなく、”キズが消えるまで人生を立て直す”ために使うもの」ということです。

店舗内での”信用”は確実に積み上がる

自社ローン専門店のコラムでは、「自社ローン利用後の信用情報への影響」として次のような点が語られています。

  • 自社ローン返済実績は、信用情報機関には載らない
  • しかし、店舗内では「延滞なしで完済したお客様」として高く評価される
  • その結果、2台目購入やステップアップローンの提案を受けやすくなる

「CICではなく、お店の中での信用スコアが上がる」ということです。


自社ローンと信用回復ローンの違いは?将来ローンを見据えた選び方

ここでは、2つのローンの役割の違いと、状況に応じた選び方を整理します。

自社ローン:審査に通ること重視

自社ローンと信用回復ローンの違いを解説する記事では、自社ローンについて次のようにまとめられています。

  • 審査方法:販売店独自の基準、信用情報機関を使わないケースが多い
  • メリット:ブラック期間中でも車が持てる、審査が柔軟
  • デメリット:返済実績が信用情報に登録されず、クレヒス改善にはならない

「今すぐ車が必要」「一般ローンはほぼ無理」という局面で、自社ローンは非常に有効です。

信用回復ローン:信用情報を”積み上げる”こと重視

一方、信用回復ローンについては次のように説明されています。

  • 金融機関が提供する”信用情報の再構築”を目的としたローン
  • 信用情報機関を参照し、返済履歴も登録される
  • きちんと返済すれば、信用スコアの改善に直接つながる

「自社ローンは信用情報に載らないが、信用回復ローンは載る=”傷を埋める”ためのクレヒス作りができる」と明記されています。

どちらを優先すべきかの目安

現実的には、次のような時間軸で考えるのが、長期的に無理のない方針です。

  • 「まずは生活と仕事の足として車が必要」→ 自社ローン中心
  • 「ブラック明けが近く、今後の住宅ローンも見据えている」→ 信用回復ローンや小口の一般ローンでクレヒス作り

よくある質問

Q1. 自社ローンを完済すると、信用情報は回復しますか?

A. 結論として、しません。自社ローンは多くの場合、CICやJICCに登録されないため、完済しても信用情報のスコア改善には直接つながりません。

Q2. 自社ローンの返済状況は、銀行や他社ローンの審査で見られますか?

A. 自社ローンが信用情報に登録されていなければ、銀行や他社ローンからは見えませんが、生活費を圧迫していれば家計ヒアリングで返済負担として考慮されます。

Q3. 任意整理や自己破産後、自社ローンを使うと将来の住宅ローンに悪影響がありますか?

A. 自社ローン自体が信用情報を悪化させることはありませんが、返済を滞納すると再び信頼を失い家計も崩れるため、将来ローンに備えるなら「延滞ゼロ」で完済することが重要です。

Q4. 自社ローン利用後に信用回復ローンへ切り替える意味はありますか?

A. あります。自社ローンで”足”を確保しつつ生活を安定させ、その後に信用回復ローンで返済履歴を積み上げることで、将来の大きなローンに備える戦略が有効とされています。

Q5. 自社ローンは本当に信用情報機関を使わないのですか?

A. 多くの自社ローンは金融機関を介さず信用情報機関を使いませんが、中には一部照会する店舗もあるため、実際の運用は販売店ごとに異なると説明されています。

Q6. 自社ローン利用で”店舗内の信用”が上がると、どんなメリットがありますか?

A. 延滞なく完済すると、同じ店舗やグループ内で2台目・より条件の良いステップアップローンの提案を受けやすくなるなど、社内的な評価が高まります。

Q7. ゲットマイカー一宮店は、信用回復ローンについても相談できますか?

A. ゲットマイカーは、自社ローンと信用回復ローンの違いや任意整理後の車ローン戦略をブログで解説しており、「どのタイミングでどのローンを使うか」も含めて相談できる体制があります。

Q8. 信用情報を確実に回復させたい場合、どうすれば良いですか?

A. 金融事故情報が消えるまでの5〜10年は新たな延滞を避けつつ、ブラック明けのタイミングで信用回復ローンや小口ローン・クレジットカードを適切に利用し、遅れなく返済していくことが有効とされています。


まとめ

自社ローンは「金融機関を通さない販売店独自の分割払い」のため、返済履歴がCIC・JICCなどの信用情報機関に登録されず、完済してもクレジットヒストリーの改善や事故情報の早期抹消といった直接的な信用回復にはつながりません。一方で、任意整理・自己破産などで一般ローンが使えない期間中に車を持ち、生活と収入を安定させるための有効な手段として機能します。

信用情報そのものの回復は「時間経過(5〜10年)+新たな金融事故を起こさないこと」で進み、自社ローンはその”ブラック期間”を安全に乗り切るための手段です。延滞なく完済することで「店舗内の信用」と生活基盤を整え、ブラック明けには信用回復ローンや一般ローンでクレヒスを積み直していく二段階戦略を取ることが、将来の住宅ローンや大きな借入を見据えた最も現実的な道筋です。

気になる車がございましたら
お気軽にお電話ください!

買取・下取り、ローンのご相談、その他

フリーダイヤル
【受付時間】10:00~19:00
フリーダイヤル 0120-000-917